「今年も路線価が上昇」というニュースを見て、
「相続税も高くなるの?」
「土地を持っているけれど、どのくらい影響がある?」
「今のうちに相続対策を始めたほうがいいの?」
と気になった方も多いのではないでしょうか。
実は、路線価の上昇は土地の相続税評価額に影響するため、相続税額が増える可能性があります。しかし、路線価が上がったからといって、すべての人の相続税が増えるわけではありません。
土地の形状や利用状況、適用できる特例などによって評価額は変わるため、実際の税額はケースごとに異なります。そのため、「路線価が上がった」というニュースだけを見て不安になるのではなく、まずは路線価と相続税の仕組みを理解することが大切です。
目次
路線価とは?まずは相続税との関係を理解しよう
路線価はニュースなどで耳にする機会がありますが、「土地の価格」と漠然と理解している方も少なくありません。しかし、実際には相続税や贈与税を計算するための評価基準であり、売買価格とは役割が異なります。
まずは、路線価の基本的な仕組みを見ていきましょう。
路線価とは「相続税・贈与税を計算するための土地の評価基準」
路線価とは、道路(路線)に面する標準的な宅地1㎡あたりの価格です。
毎年、国税庁が全国の主要な道路ごとに定めて公表しており、正式には相続税路線価と呼ばれます。相続税や贈与税では、この路線価をもとに土地の評価額を算出するため、土地を所有している方にとって非常に重要な指標です。
例えば、路線価が「40万円」と表示されている道路に、面積100㎡の土地がある場合、単純計算では4,000万円が評価の基準になります。ただし、実際には土地ごとに条件が異なるため、この金額がそのまま評価額になるわけではありません。
例えば、次のような条件によって評価額は変わります。
- 奥行きが長い土地
- 間口が狭い土地
- 角地
- 不整形地
- 借地権が設定されている土地
- 複数の道路に接している土地
このような土地は、国税庁が定める補正率や借地権割合などを用いて評価額を調整します。
ポイント 路線価は「土地の売買価格」ではなく、「相続税・贈与税を公平に計算するための評価基準」です。
土地には複数の価格がある
土地には「価格」が1つしかないと思われがちですが、実際には目的によって複数の価格が存在します。そのため、「路線価が上がった」というニュースを見ても、固定資産税や実際の売買価格が同じ割合で上昇するとは限りません。
◼︎土地価格の違い
| 種類 | 主な用途 | 公表元 |
|---|---|---|
| 公示地価 | 土地取引の目安 | 国土交通省 |
| 路線価 | 相続税・贈与税の計算 | 国税庁 |
| 固定資産税評価額 | 固定資産税・都市計画税の計算 | 市町村 |
それぞれ評価する目的が異なるため、価格にも違いがあります。一般的に、路線価は公示地価のおおむね80%を目安として設定されており、固定資産税評価額はさらに異なる基準で算定されています。
そのため、「公示地価が10%上がったから、相続税も10%増える」とは一概には言えません。
2種類の土地の評価方法|「路線価方式」と「倍率方式」
土地の相続税評価額を計算する方法は、全国で統一されているわけではありません。土地がある地域によって、次のいずれかの方法で評価されます。
路線価方式
都市部など、国税庁が路線価を定めている地域で採用される評価方法です。
路線価に土地の面積を掛け合わせたうえで、
- 奥行価格補正
- 側方路線影響加算
- 二方路線影響加算
- 不整形地補正
などを行い、最終的な土地評価額を算出します。東京23区をはじめ、市街地の多くはこちらの方式です。
倍率方式
路線価が設定されていない地域では、倍率方式が採用されます。
固定資産税評価額に、国税庁が定める倍率を掛けて土地評価額を計算する方法で、地方部などで多く見られます。
◼︎路線価方式と倍率方式の違い
| 項目 | 路線価方式 | 倍率方式 |
|---|---|---|
| 対象地域 | 市街地など | 路線価がない地域 |
| 基準 | 路線価 | 固定資産税評価額 |
| 計算方法 | 路線価×面積+各種補正 | 固定資産税評価額×倍率 |
どちらの方式が適用されるかによって計算方法が異なるため、まずは自分の土地がどちらに該当するかを確認することが大切です。
ポイント 路線価が上昇しても、相続税が必ず増えるとは限らない
「路線価が上昇=相続税が増える」と考えられがちですが、実際にはそう単純ではありません。相続税は、土地だけで決まるものではなく、
- 土地・建物などの不動産
- 預貯金
- 株式などの有価証券
- その他の相続財産
を合計したうえで計算されます。
さらに、
- 基礎控除
- 配偶者の税額軽減
- 小規模宅地等の特例
などの制度が適用される場合は、土地評価額が上昇しても相続税額が変わらないケースや、課税対象にならないケースもあります。
一方で、都市部など路線価の上昇幅が大きい地域では、これまで相続税が発生しなかった方が課税対象となったり、納税額が増えたりする可能性があります。
そのため、「路線価が上がった」というニュースを見たら、自分の土地がどの程度影響を受けるのかを確認することが大切です。
次の章では、路線価が上昇すると土地評価額や相続税はどのように変わるのかを、具体例を交えながら詳しく解説します。
路線価が上昇すると相続税にどのような影響がある?
路線価は相続税評価額を算出する基準となるため、路線価が上昇すると土地の評価額にも影響します。ただし、路線価が10%上昇したからといって、相続税も必ず10%増えるわけではありません。
ここでは、路線価の上昇が土地評価額や相続税にどのような影響を与えるのかを詳しく見ていきましょう。
路線価が上昇すると【土地評価額も上がる可能性】がある
相続税では、土地の評価額を算出する際に路線価を使用します。そのため、土地の条件が変わらない場合、路線価が上昇すると土地評価額も上昇するのが基本です。
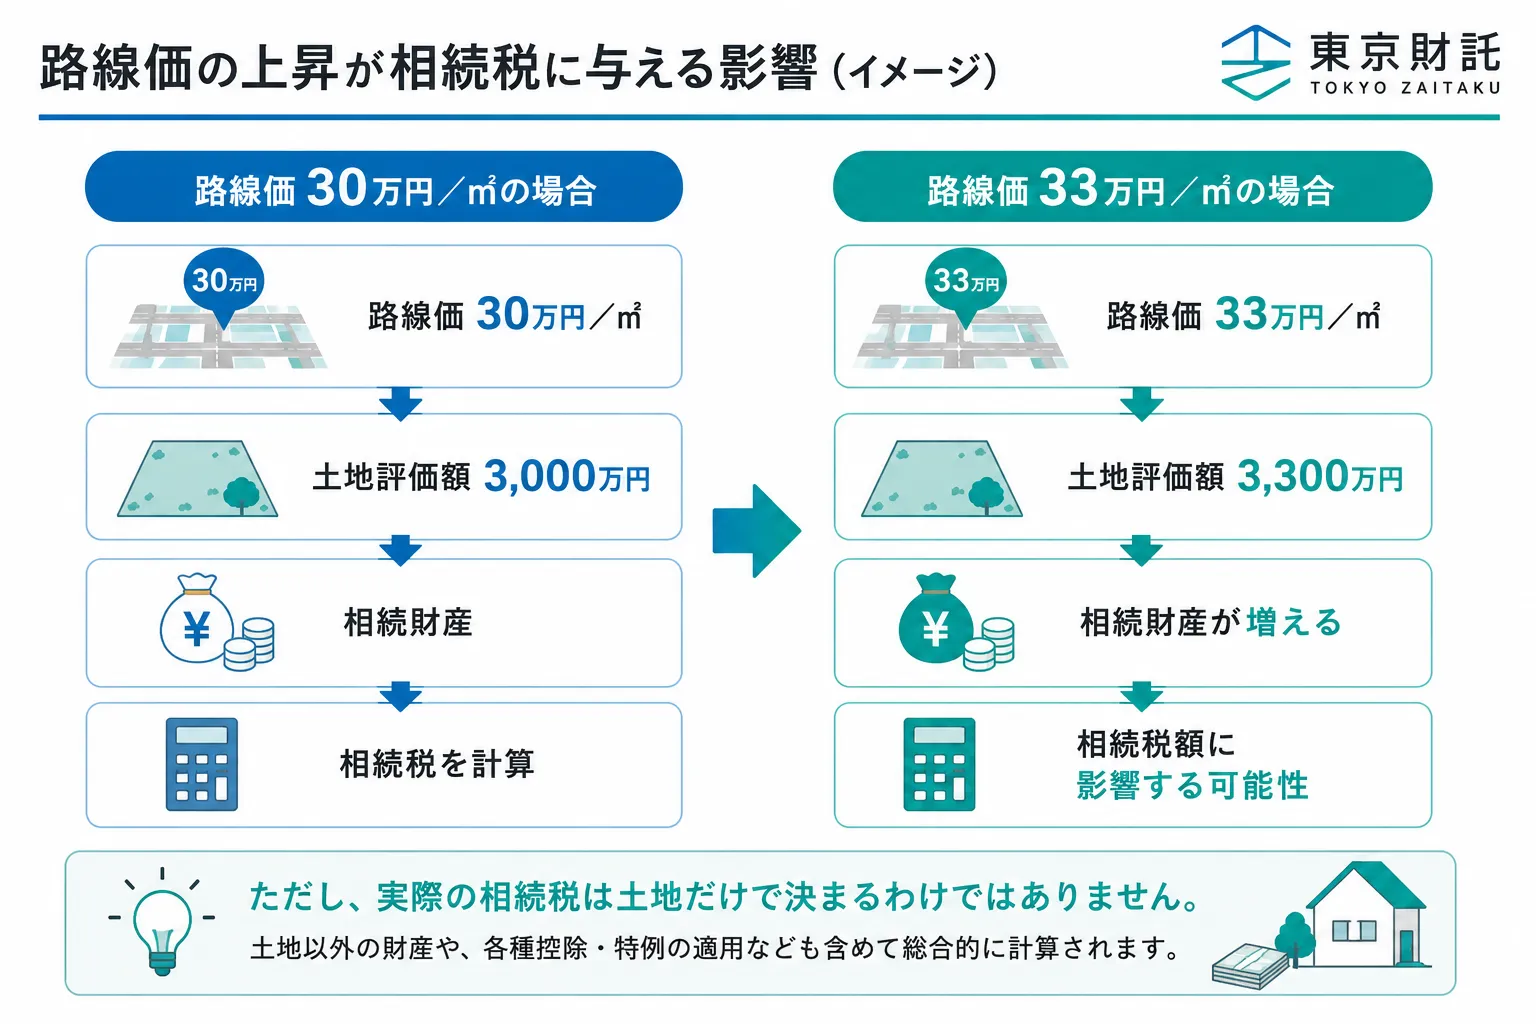
例えば、100㎡の土地があり、その他の条件が変わらないと仮定すると、次のようなイメージになります。
◼︎路線価が上昇した場合のイメージ
| 路線価 | 土地面積 | 土地評価額(概算) |
|---|---|---|
| 30万円/㎡ | 100㎡ | 3,000万円 |
| 33万円/㎡ | 100㎡ | 3,300万円 |
※補正率などを考慮しない単純なイメージです。
このように、路線価が上昇すると土地評価額も高くなり、その結果として相続財産の総額が増える可能性があります。
◼︎イメージ図
相続税が必ず増えるわけではない理由
「路線価が上がる=相続税が増える」と思われがちですが、実際にはさまざまな要素が関係します。例えば、次のようなケースでは、路線価が上昇しても相続税額が変わらないことがあります。
◼︎相続税額が変わらないケースの例
| ケース | 理由 |
|---|---|
| 基礎控除内に収まる | 課税対象にならないため |
| 配偶者が相続する | 配偶者の税額軽減が適用される場合がある |
| 小規模宅地等の特例を利用できる | 土地評価額を大きく減額できる可能性がある |
| 土地以外の財産が少ない | 課税価格が大きく増えないことがある |
つまり、路線価は相続税を左右する重要な要素ではあるものの、それだけで税額が決まるわけではありません。土地以外の財産や、利用できる特例・控除も含めて判断することが大切です。
路線価が大きく上昇した地域では影響が大きくなる場合も
全国的に路線価が上昇しているとはいえ、上昇率は地域によって異なります。特に都市部や再開発が進むエリア、交通利便性が向上した地区などでは、路線価が大きく上昇することがあります。
例えば、
- 駅前再開発が行われた地域
- 商業施設が新設された地域
- 人気の住宅地
- インバウンド需要が高い地域
などでは、土地価格の上昇に伴って路線価も上昇する傾向があります。こうした地域では、以前よりも土地評価額が高くなり、相続税額に影響が及ぶ可能性があります。
一方で、路線価の変動が小さい地域では、相続税への影響も限定的な場合があります。
そのため、「全国的に路線価が上昇している」というニュースだけではなく、自分が所有する土地がある地域の路線価を確認することが重要です。
土地の条件によって評価額は変わるのか
同じ路線価の道路に接している土地であっても、すべて同じ評価額になるわけではありません。土地の形状や利用状況などを考慮して、評価額を調整するためです。
例えば、次のようなケースでは評価額が補正されます。
◼︎土地評価額に影響する主な要素
| 主な要素 | 評価への影響 |
|---|---|
| 奥行きが長い土地 | 奥行価格補正率が適用される |
| 不整形地 | 利用しにくい場合は減額補正されることがある |
| 角地 | 側方路線影響加算などが適用される場合がある |
| 二方道路に面する土地 | 評価額が変わる場合がある |
| 借地権が設定されている土地 | 借地権割合を考慮して評価する |
このような補正は、土地の利用価値をより適切に評価するために設けられています。そのため、面積が同じ土地でも、条件によって相続税評価額が異なるケースは珍しくありません。
◼︎「路線価 × 面積」だけでは正確な評価額はわからない
相続税評価額は、「路線価 × 土地面積」だけで決まるものではありません。実際には、以下のような流れで算出されます。
◼︎相続税評価額 算出の流れ
路線価 × 土地面積
↓
奥行価格補正
↓
側方路線影響加算
↓
不整形地補正
↓
借地権割合などを反映
↓
土地の相続税評価額
つまり、同じ地域・同じ面積の土地でも、土地の形状や接する道路、権利関係などによって評価額が変わることがあります。相続税を正しく把握するためには、単純に路線価だけを見るのではなく、土地全体の条件を踏まえて評価することが重要です。
ポイント 路線価の上昇は、土地評価額や相続税に影響を与える重要な要素です。しかし、実際の評価額は「路線価 × 面積」だけでは決まらず、土地の形状や各種補正、適用できる特例などによって大きく変わる場合があります。
そのため、路線価が上昇した際は、「ニュースで見た上昇率」だけで判断するのではなく、自分が所有する土地がどのように評価されるのかを確認することが大切です。
相続税評価額の計算方法と土地評価のポイント
前章で解説したように、路線価が上昇すると土地の相続税評価額にも影響を与える可能性があります。では、実際に土地の評価額はどのように計算されるのでしょうか。土地の評価は単純に「路線価×面積」で決まるわけではなく、土地の形状や道路との接し方、権利関係なども考慮して算出されます。
ここでは、相続税評価額の基本的な考え方を見ていきましょう。
相続税評価額の計算方法
市街地などで採用される「路線価方式」の場合、土地の評価額は次の流れで計算します。
◼︎相続税評価額の基本的な流れ
路線価 × 土地面積
↓
各種補正を適用
↓
土地の相続税評価額
補正とは、土地の利用しやすさや形状などを評価額に反映する仕組みです。
例えば、同じ100㎡の土地でも、
- 正方形で使いやすい土地
- 細長く利用しにくい土地
では資産価値が異なります。
その違いを評価額へ反映するために、さまざまな補正制度が設けられています。
土地評価でよく使われる補正
土地評価では、代表的に次のような補正が行われます。
| 補正の種類 | 内容 |
|---|---|
| 奥行価格補正 | 奥行きが長い・短い土地を補正する |
| 側方路線影響加算 | 角地など複数の道路に接する土地を評価する |
| 二方路線影響加算 | 正面と裏面が道路に接する土地を評価する |
| 不整形地補正 | 三角形や旗竿地など利用しにくい土地を補正する |
| 間口狭小補正 | 間口が狭い土地を補正する |
これらの補正を行うことで、土地ごとの利用価値に近い評価額が算出されます。
奥行価格補正とは
土地評価で特によく使われるのが奥行価格補正です。
例えば、同じ面積でも、極端に奥行きが長い土地は建物を建てにくかったり、使い勝手が悪かったりする場合があります。そのため、国税庁では地区区分ごとに「奥行価格補正率」を定めており、その割合を用いて評価額を補正します。
実際の補正率は、普通住宅地区や高度商業地区など、土地がある地区によって異なります。
角地は評価額が高くなる場合がある
角地や二方向の道路に接している土地は、利用しやすく資産価値が高いと考えられることがあります。
そのため、
- 側方路線影響加算
- 二方路線影響加算
が適用され、評価額が高くなるケースがあります。
一方で、利用しにくい形状の土地では減額補正が適用されることもあり、「道路に接している数が多いほど必ず有利」とは限りません。土地全体の条件を踏まえて評価されます。
借地権が設定されている土地は評価方法が異なる
借地権が設定されている土地では、土地を自由に利用・処分できるわけではありません。そのため、相続税評価額を計算する際には借地権割合を考慮します。借地権割合は地域ごとに異なり、国税庁の路線価図でも確認できます。例えば、借地権割合が60%と定められている地域では、その割合を基に土地の権利関係を反映して評価額を算出します。
借地権が設定されている土地は計算方法が複雑になるため、相続が発生した際は税理士などの専門家へ相談すると安心です。
路線価方式と倍率方式の違い
前章でも触れましたが、土地の評価方法は大きく分けて「路線価方式」と「倍率方式」の2種類があります。ここで違いを整理しておきましょう。
| 項目 | 路線価方式 | 倍率方式 |
|---|---|---|
| 主な地域 | 市街地 | 郊外・路線価が設定されていない地域 |
| 評価の基準 | 路線価 | 固定資産税評価額 |
| 計算方法 | 路線価×面積+各種補正 | 固定資産税評価額×倍率 |
| 補正 | 土地条件に応じて適用 | 基本的には倍率で評価 |
都市部で不動産を所有している場合は、路線価方式によって評価されるケースが多くあります。
土地評価は自分でも概算できるが、正確な評価は専門家への相談がおすすめ
国税庁が公表している路線価図や評価倍率表を確認すれば、おおよその土地評価額を計算することは可能です。
しかし、実際の相続税評価では、
- 土地の形状
- 奥行価格補正率
- 側方路線影響加算
- 借地権割合
- 地区区分
- 各種特例の適用
など、多くの要素を考慮する必要があります。特に都市部では土地価格が高く、わずかな評価の違いが相続税額に大きく影響することもあります。
そのため、相続税の申告を予定している場合や、相続税が発生する可能性がある場合は、税理士などの専門家へ相談しながら進めると安心です。
ポイント 土地の相続税評価額は、単純な面積だけでは決まりません。路線価を基準に、土地の形状や道路との接し方、借地権などを考慮して評価額が決まります。そのため、ニュースで「路線価が上昇した」という情報だけでは、自分の相続税がどの程度変わるのか判断することは難しいでしょう。まずは所有している土地の評価方法を把握し、必要に応じて専門家へ相談することが大切です。
路線価が上昇したときに考えたい相続税対策
路線価が上昇すると、土地の相続税評価額が高くなり、相続税額に影響する可能性があります。しかし、相続が発生してから慌てて対策を講じることは難しく、選択肢も限られてしまいます。そのため、路線価の上昇が続いている今こそ、将来を見据えた相続対策を検討することが大切です。
ここでは、代表的な対策を紹介します。
対策①自分の土地の評価額を把握する
相続対策を始めるうえで最初に行いたいのが、現在の土地評価額を把握することです。ニュースで「全国平均○%上昇」と報じられていても、実際の上昇率は地域によって異なります。
例えば、
- 都心部
- 再開発が進むエリア
- 人気の住宅地
では大きく上昇している一方、変動が小さい地域もあります。まずは国税庁が公表している路線価図で、自分が所有している土地の路線価を確認しましょう。
そのうえで、過去と比較してどの程度変化しているのかを把握すると、今後の相続対策も考えやすくなります。
◼︎チェックしておきたいポイント
| 確認したいこと | 内容 |
|---|---|
| 路線価 | 前年と比べて上昇しているか |
| 土地面積 | 登記簿などで確認する |
| 土地の形状 | 奥行き・間口・角地など |
| 借地権 | 借地権割合の確認 |
| 利用状況 | 自宅・賃貸・空き地など |
対策②特例や控除を活用できるか確認する
相続税には、一定の要件を満たすことで税負担を軽減できる制度があります。例えば、
- 基礎控除
- 配偶者の税額軽減
- 小規模宅地等の特例
などが代表的です。
特に小規模宅地等の特例は、自宅や事業用・貸付事業用の土地について、一定の条件を満たせば評価額を減額できる制度です。路線価が上昇して土地評価額が高くなった場合でも、このような制度を活用することで相続税を抑えられる可能性があります。
ただし、適用には細かな要件があるため、事前に確認しておくことが重要です。
対策③不動産の活用も選択肢の1つに入れて考える
相続対策というと、生前贈与や生命保険を思い浮かべる方も多いでしょう。
一方で、資産の持ち方を見直すという視点も重要です。
例えば、現金は額面どおり評価されますが、不動産は相続税評価額に基づいて評価されます。そのため、資産構成によっては、不動産を活用することが相続対策につながる場合があります。
もちろん、「不動産を所有すれば必ず相続税を抑えられる」というわけではありません。購入する物件の種類や立地、運用方法によって期待できる効果は異なります。そのため、相続税だけで判断するのではなく、収益性や将来の資産価値も含めて検討することが大切です。
ポイント 不動産は相続対策だけを目的に購入するものではありません。「相続対策」「資産形成」「収益性」のバランスを考えながら活用することが重要です。
相続は早めに準備するほど選択肢が広がる
相続対策は、「相続が発生してから」ではできることが限られます。
一方で、早い段階から準備を始めることで、
- 財産の整理
- 資産の組み換え
- 生前贈与の検討
- 不動産の活用
- 納税資金の準備
など、さまざまな選択肢を検討できます。特に、近年は路線価が上昇傾向にある地域も多く、今後も土地評価額が変動する可能性があります。
そのため、「まだ相続は先だから」と考えるのではなく、資産の現状を把握し、必要に応じて専門家へ相談することが将来の安心につながります。
まとめ|路線価上昇に備える“今からできる”相続対策を
路線価は、相続税や贈与税を計算する際の土地評価の基準となる価格です。そのため、路線価が上昇すると土地の相続税評価額が高くなり、相続税額に影響する可能性があります。
ただし、路線価が上がったからといって、すべての人の相続税が増えるわけではありません。土地の形状や利用状況、各種補正や特例、相続する財産全体の状況などによって、実際の税額は異なります。まずは、自分が所有している土地の路線価や評価額を把握し、将来の相続にどのような影響があるのかを確認することが大切です。
また、相続対策は早めに取り組むほど選択肢が広がります。不動産を含めた資産全体を見直しながら、自分や家族に合った方法を検討することで、将来の負担を軽減できる可能性があります。
土地や相続税について不安がある場合は、税務や不動産の専門家に相談し、自身の状況に合わせた対策を進めるとよいでしょう。
参考記事:
相続した実家を売るべき?残すべき?|姫路市の不動産相続判断基準完全ガイド
相続した実家を売却する方法|八戸市・青森県南の手続きと注意点
 03-6261-9109