「空室でも家賃保証」「管理の手間がかからない」「会社員でも始めやすい」
不動産投資の提案を受けた際、このような説明とともに「サブリース契約」を紹介された経験がある方も多いのではないでしょうか。
サブリースは、管理会社が物件を一括で借り上げる仕組みであり、空室リスクの軽減や管理業務負担の削減につながる方法として広く活用されています。特にワンルームマンション投資では、「家賃保証システム」として提案されるケースも少なくありません。
一方で近年は、
- 「家賃が減額された」
- 「解約できなかった」
- 「思ったより収益が残らない」
- 「サブリースは危険と言われた」
など、不安の声も多く見られるようになりました。実際のところ、サブリース契約にはメリットもあれば、注意すべき落とし穴もあります。
重要なのは、「サブリース=安心」「サブリース=危険」と単純に判断するのではなく、仕組みや契約内容を理解したうえで、自分の投資方針に合っているかを見極めることです。
この記事では、不動産投資におけるサブリース契約の仕組みから、メリット・デメリット、よくあるトラブル、契約前に確認すべきポイントまで分かりやすく解説します。
目次
そもそもサブリース契約とは?不動産投資における仕組みを解説
まずは、サブリース契約の基本的な仕組みから整理していきましょう。
サブリースの基本的な仕組み
サブリースとは、管理会社がオーナーから物件を借り上げ、その物件を入居者へ転貸する仕組みのことです。
図解|サブリース契約の仕組み
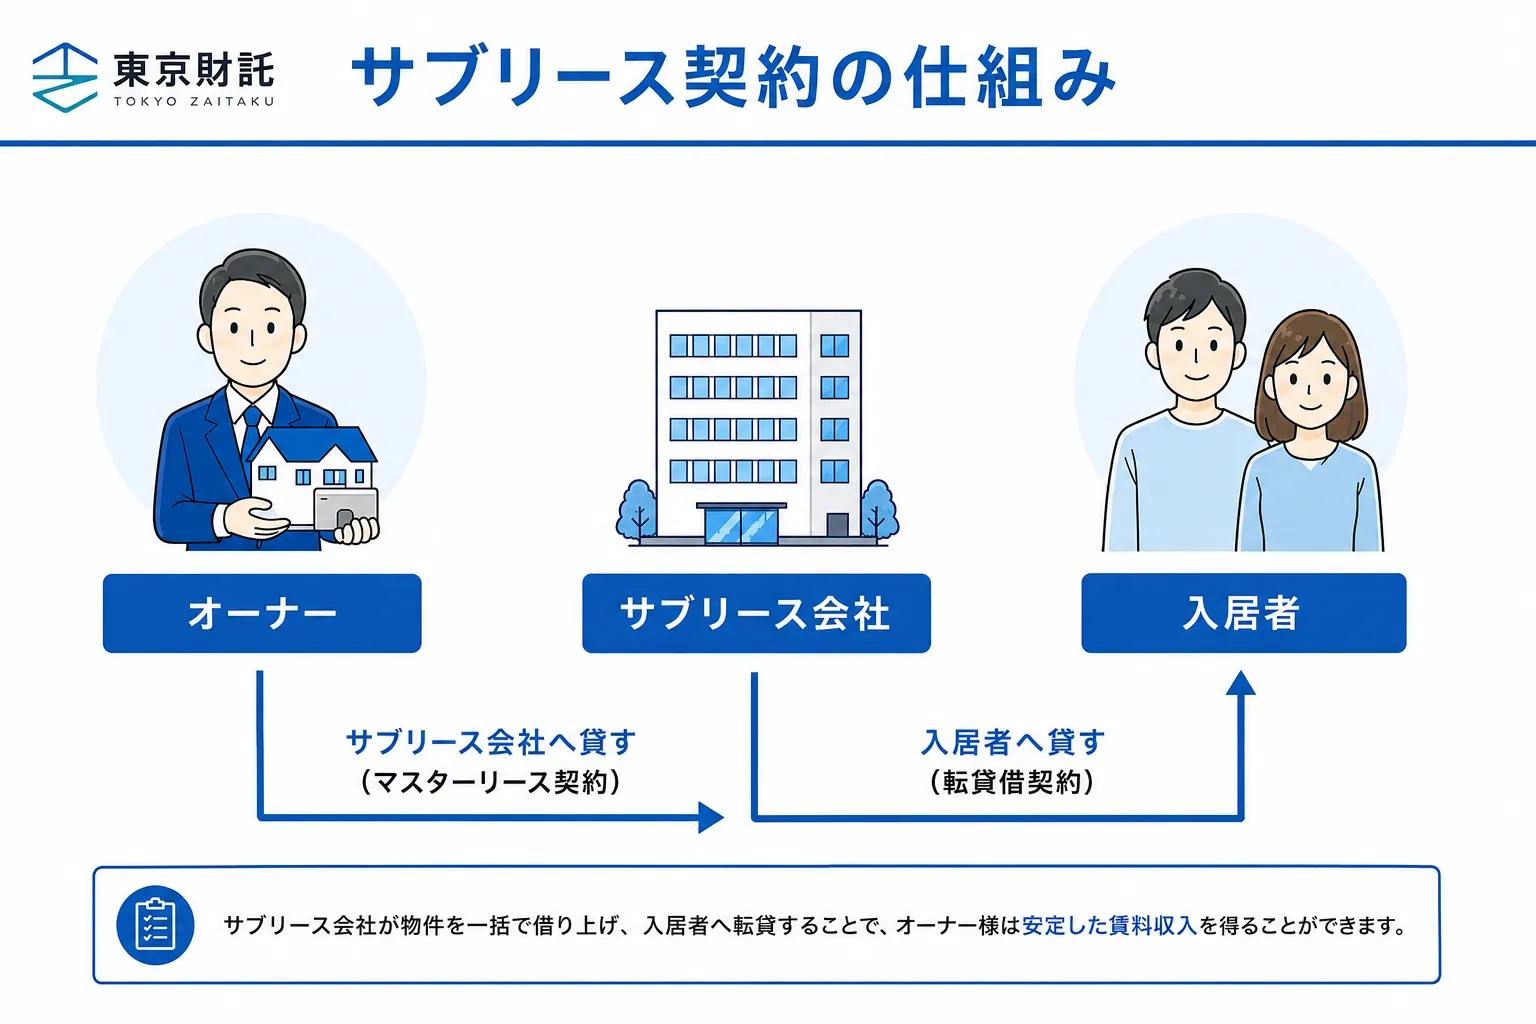
通常の賃貸管理では、オーナーと入居者が直接賃貸借契約を結び、管理会社は募集や管理業務を代行します。
一方でサブリース契約では、管理会社が借主となる点が大きな特徴です。
つまり、
- オーナー → サブリース会社へ貸す(マスターリース契約)
- サブリース会社 → 入居者へ貸す(転貸借契約)
という二重構造になります。
この仕組みにより、空室時でも一定の賃料が保証されるケースがあり、「家賃保証」として紹介されることがあります。
通常の管理委託との違い
サブリースと通常管理の違いを表で整理すると、以下のようになります。
| 項目 | 通常管理 | サブリース |
|---|---|---|
| 契約相手 | 入居者 | サブリース会社 |
| 空室時の家賃 | 入らない | 保証ありの場合も |
| 管理業務 | 一部委託 | 多くを委託可能 |
| 家賃収入 | 高め | 手数料分下がる |
| 自由度 | 高い | 制限がある場合も |
| 解約 | 比較的しやすい | 制限ありの場合も |
通常管理では、空室時のリスクはオーナーが直接負います。
一方でサブリースでは、空室リスクを一定程度管理会社が負う代わりに、手数料が高くなる傾向があります。
管理委託をご検討の場合は、当社の賃貸管理サービスもご覧ください。
サブリース契約のメリットとは?

サブリースには注意点がある一方で、一定のメリットがあることも事実です。ここでは、代表的なメリットを整理します。
①空室時でも収益が安定しやすい
サブリース最大の特徴は、空室でも一定の家賃収入が見込める点です。通常の賃貸経営では、入居者が退去すると家賃収入はゼロになります。
しかしサブリース契約では、空室中でも一定の賃料が支払われるケースがあり、収益の安定化につながります。特に不動産投資初心者にとっては、「毎月の収支が読みやすい」という安心感があります。ローン返済計画も立てやすく、本業が忙しい会社員オーナーにとっては大きなメリットといえるでしょう。
②管理業務の負担を軽減できる
賃貸経営では、以下のような管理業務が発生します。
- 入居者募集
- 家賃回収
- クレーム対応
- 更新手続き
- 退去対応
- 原状回復手配
サブリースでは、これらの業務を管理会社が担うため、オーナー自身の負担を大きく軽減できます。「不動産投資には興味があるけれど、自主管理までは難しい」という方にとっては、運用しやすい仕組みといえます。
③本業が忙しい人でも運用しやすい
不動産投資を行うオーナーの中には、本業を持つ会社員も多くいます。
そのため、
- 深夜の設備トラブル
- 入居者対応
- 募集活動
などに対応するのが難しいケースもあります。
サブリースでは、こうした業務の多くを管理会社へ任せられるため、「手間を減らしながら不動産経営をしたい」というニーズに合いやすい特徴があります。
不動産投資のサブリース契約にある主な落とし穴
サブリースは便利な仕組みですが、「家賃保証だから絶対安心」というわけではありません。契約内容を十分理解しないまま契約すると、想定外のリスクにつながることがあります。
ここからは、サブリース契約でよくある落とし穴について解説します。
サブリース契約の主な落とし穴一覧

サブリース契約は魅力的な反面、落とし穴も存在します。契約前に落とし穴を知っておくことで、リスク管理をすることもできます。ここでは主に6つの落とし穴について、それぞれ詳しく見ていきましょう。
①「家賃保証=固定」ではない|賃料が減額されるケースも
もっとも多い誤解が、「家賃保証=一定額がずっと続く」という認識です。実際には、多くのサブリース契約で「賃料改定条項」が設定されています。これは、一定期間ごとに保証賃料を見直す仕組みです。
◼︎家賃減額イメージ
↓
5年後:8.8万円
↓
10年後:7.9万円
たとえば、
- 周辺家賃相場の下落
- 築年数の経過
- 空室率上昇
などを理由に、サブリース会社から賃料減額を提案されることがあります。特に新築ワンルームでは、当初家賃が高めに設定されているケースもあり、数年後に減額される例は珍しくありません。
このようなケースでは、ローン返済を前提に収支計画を組んでいたとすると、家賃減額によって手残りが大きく減少する可能性があります。
◼︎収支シミュレーションで確認する|10年間で手残りはどう変わるか
実際の数字で見ると、家賃減額の影響をより具体的に把握できます。以下は、ワンルームマンション投資の一例として、サブリース契約と通常管理を比較したシミュレーションです。
【前提条件】
| 項目 | 内容 |
|---|---|
| 物件価格 | 2,500万円 |
| 入居者家賃(想定) | 月10万円 |
| ローン返済(月額) | 月7万円 |
| 管理費・修繕積立金 | 月1万円 |
【通常管理の場合】
| 時期 | 家賃収入(月) | 支出合計(月) | 手残り(月) |
|---|---|---|---|
| 契約時 | 9.5万円(管理費5%控除後) | 8万円 | 約1.5万円 |
| 5年後 | 9.2万円(相場微減を想定) | 8万円 | 約1.2万円 |
| 10年後 | 8.8万円(相場微減を想定) | 8万円 | 約0.8万円 |
【サブリース契約の場合】
| 時期 | 保証賃料(月) | 支出合計(月) | 手残り(月) |
|---|---|---|---|
| 契約時 | 8.5万円(保証率85%) | 8万円 | 約0.5万円 |
| 5年後 | 7.9万円(賃料改定後) | 8万円 | ▲0.1万円(赤字) |
| 10年後 | 7.4万円(さらに改定後) | 8万円 | ▲0.6万円(赤字) |
※上記はあくまでイメージのシミュレーションであり、実際の数値は物件・契約内容によって異なります。
このシミュレーションからわかるように、サブリース契約では契約当初から手残りが少なく、賃料改定が重なると赤字に転落するリスクがあります。
通常管理の場合でも相場下落による収入減はありますが、サブリースの保証率(85〜90%)と賃料改定が組み合わさると、影響がより大きくなる点に注意が必要です。
契約前には、「現時点の収支」だけでなく、5年後・10年後の収支シミュレーションも必ず確認することをおすすめします。業者から提示される試算が楽観的すぎないかどうか、複数のパターンで検証する姿勢が重要です。
②免責期間によって家賃収入が発生しないことがある
「空室でも家賃保証」と聞くと、完全に収入が途切れないイメージを持つ方も多いでしょう。しかし実際には、「免責期間」が設定されているケースがあります。
免責期間のイメージ
↓
免責期間(1〜3か月程度)
↓
新規入居
↓
保証再開
この期間中は、オーナーへ家賃が支払われません。つまり、完全な空室保証ではない場合もあるのです。特に入退去が多いエリアでは、免責期間によって収益が想定より下がる可能性があります。
③オーナー側から解約しづらい場合がある|借地借家法との関係
サブリース契約では、オーナー側から自由に解約できないケースがあります。
その背景にあるのが「借地借家法」です。
◼︎借地借家法がサブリースに与える影響
借地借家法は、賃借人(借主)の権利を保護するために定められた法律です。本来は入居者が突然退去させられないようにするための規定ですが、サブリース契約においてはサブリース会社がオーナーに対して「借主」の立場となります。
そのため、サブリース会社は借地借家法によって保護され、以下のような状況が生じます。
- オーナー側からの解約申し入れには「正当事由」が必要
- 正当事由として認められるケースは限られており、「家賃が減額されたことへの不満」などは原則として該当しない
- 解約通知期間(6か月前など)や違約金が発生するケースもある
「管理会社を変更したい」 「通常管理へ切り替えたい」 「自主管理にしたい」と思っても、借地借家法によってサブリース会社側の立場が守られるため、オーナーの意向だけでは簡単に変更できない場合があるのです。
なお、違約金の相場は賃料の5〜6か月分とされるケースもあり、解約にあたって多額の費用が発生することも少なくありません。
④修繕費・原状回復費が高額になるケースも
サブリース契約では、修繕やリフォームについても確認が必要です。
契約によっては、
- 指定業者での施工
- 原状回復の範囲指定
- 大規模修繕への参加
などが条件になっていることがあります。
また、費用負担範囲が広く設定されているケースもあり、「想定より修繕費が高かった」というトラブルにつながる場合もあります。
⑤サブリース手数料で利回りが低下する
サブリースでは、管理会社が空室リスクを負う代わりに、一定の手数料を差し引きます。一般的には、入居者家賃の80〜90%程度がオーナーへ支払われる形です。
収益比較イメージ
| 家賃 | 通常管理 | サブリース |
|---|---|---|
| 10万円 | 約9.5万円 | 約8.5万円 |
もちろん空室リスク軽減というメリットはありますが、その分、収益性は低下する傾向があります。高利回りを重視するオーナーにとっては、注意したいポイントです。
⑥売却時に影響するケースもある|売却しづらい
サブリース契約は、不動産売却時にも影響することがあります。
買主によっては、
- 自由に賃貸経営したい
- 自主管理したい
- 条件を変更したい
と考えるため、サブリース契約付き物件を敬遠するケースがあります。その結果として、
- 売却価格が下がる
- 買主が見つかりにくい
といった可能性もあります。
不動産投資では「購入時」だけでなく、「出口戦略」まで考えることが重要です。
2020年施行「サブリース新法」で何が変わったか

サブリース契約をめぐるトラブルが社会問題化したことを受け、国は2020年12月に「賃貸住宅の管理業務等の適正化に関する法律(賃貸住宅管理業法)」を施行しました。いわゆる「サブリース新法」と呼ばれるこの法律は、オーナーを守るための規定を整備したものです。
◼︎賃貸住宅管理業法のポイント
この法律では、一定規模以上(管理戸数200戸以上)のサブリース業者に対して、国土交通省への登録義務が課されました。また、事業所ごとに有資格者の「業務管理者」を設置することも義務付けられています。
オーナーを守る5つの規制
サブリース新法では、オーナーが不利益を被らないよう、業者に対して以下の規制が設けられています。
① 重要事項説明の義務化
契約前に、家賃減額の可能性や解約条件などのリスクを含む重要事項を、書面で説明することが義務付けられました。「知らなかった」では済まされないよう、業者側に説明責任が課されています。
② 契約書の交付義務
契約締結時には、条件を明記した契約書を必ず交付しなければなりません。口頭での合意だけで契約が進むことを防ぐ仕組みです。
③ 誇大広告・不当表示の禁止
「30年間家賃保証」「家賃は絶対に下がらない」など、根拠のない誇大な宣伝や誤解を招く表示が禁止されました。
④ 不実告知・重要情報の隠蔽の禁止
将来の家賃減額条件など、オーナーに不利となる情報を意図的に隠したり、虚偽の説明をしたりすることが禁止されています。
⑤ 申出制度の創設
契約内容に不備や法令違反を感じた場合、オーナーは国土交通省に申し出て調査・是正を求めることができるようになりました。
サブリース新法施行後も注意が必要な理由
法律の整備によってオーナー保護の仕組みは強化されましたが、すべてのリスクが解消されたわけではありません。
- 家賃減額そのものは法律で禁止されていない
- 解約のしづらさ(借地借家法の適用)は変わらない
- 登録業者であっても、経営状態が悪化するリスクはある
そのため、「サブリース新法があるから安心」ではなく、契約内容を自分でしっかり確認する姿勢が引き続き重要です。
サブリース契約はどんな人に向いている?

ここまで読むと、「サブリースは危険なのでは?」と感じる方もいるかもしれません。しかし、サブリース自体が悪い仕組みというわけではありません。
投資方針によっては、有効に活用できるケースもあります。
●向いているケース①管理の手間を減らしたい人
本業が忙しく、賃貸管理業務へ時間を割きにくい方には、サブリースは相性が良い場合があります。管理会社へ多くの業務を任せられるため、手間を抑えながら運用しやすくなります。
●向いているケース②安定した家賃収入を重視したい人
多少収益性が下がっても、
- 毎月の収支を安定させたい
- 空室リスクを減らしたい
という方には、サブリースが選択肢になる場合があります。
●向いているケース③保有を前提にしている人
短期売却ではなく、長期保有を前提に考えている場合は、サブリースによる安定運用が合うケースもあります。特に、立地条件の良い物件であれば、長期的な賃貸需要を見込みやすくなります。
反対に、サブリースが向いていないケースとは?
一方で、以下のような方にはサブリースが合わない場合があります。
●高利回りを重視したい人
サブリースでは手数料が発生するため、通常管理と比較すると収益性は下がりやすくなります。少しでも高い家賃収入を重視したい場合は、通常管理の方が合う可能性があります。
●賃貸経営を自由に行いたい人
家賃設定、入居条件、管理方針などを柔軟に決めたい場合、サブリースでは自由度が制限されることがあります。
●短期売却を前提にしている人
サブリース契約が売却時の障害になるケースもあるため、短期売却を前提とする投資には注意が必要です。
サブリース契約で後悔しないためのチェックポイント
サブリース契約を検討する際は、以下のポイントを必ず確認しましょう。
契約前チェックリスト
□ 家賃改定条件を確認した
□ 解約条件・違約金を確認した
□ 免責期間を確認した
□ 修繕費負担を確認した
□ 管理会社の実績・登録状況(賃貸住宅管理業者登録)を確認した
□ 重要事項説明を書面で受けた
□ 出口戦略を考えている
営業トークだけではなく、契約書の内容まで細かく確認することが重要です。特に、以下は必ずチェックをしておきましょう。
- 何年ごとに賃料改定があるか
- 減額条件は何か
- オーナー側から解約できるか・違約金はいくらか
- 業者は賃貸住宅管理業者として登録されているか
不動産投資で本当に重要なのはサブリースより「物件選び」
不動産投資では、「サブリースがあるから安心」という考えだけでは不十分です。本当に重要なのは、そもそも空室になりにくい物件を選ぶことです。
賃貸需要のあるエリアを選ぶことが重要
いくら家賃保証があっても、賃貸需要が弱いエリアでは長期的な収益維持が難しくなります。
そのため、
- 駅距離
- エリア人口
- 周辺環境
- 単身者需要
などを総合的に見る必要があります。
長期的な収益性を見据えることが大切
不動産投資は短期的な利益ではなく、長期的な資産形成を目的とする投資です。
目先の「保証」だけで判断するのではなく、
- 将来的な賃料推移
- 修繕費
- 空室率
- 売却しやすさ
まで含めて考えることが重要です。
出口戦略まで考えた不動産投資を
購入時だけでなく、「将来どう売却するか」まで考えることで、より安定した不動産経営につながります。
特にワンルーム投資では「エリアの資産価値」「流動性」「中古市場の需要」なども重要なポイントになります。
売却タイミングや出口戦略の具体的な考え方は、不動産投資の出口戦略完全ガイド|売却タイミングと失敗回避のポイントで詳しく解説しています。
【Q&A】サブリース契約に関するよくある質問
サブリース契約を検討するうえで、多くのオーナーが抱く疑問をQ&A形式でまとめました。
Q. サブリース契約は結局、得なのか損なのか?
A. 一概にどちらとは言えません。空室リスクの軽減・管理負担の削減というメリットがある一方、保証率(85〜90%)と賃料改定によって通常管理より収益性は下がる傾向があります。「安定を優先するか、収益性を優先するか」という投資方針によって、合う・合わないが変わります。重要なのは、契約内容を理解したうえで自分の判断で選ぶことです。
Q. 「30年保証」という説明を受けたが、本当に30年間家賃は保証されるのか?
A. 「30年保証」は契約期間が30年であることを指しており、同額の家賃が30年間続くという意味ではありません。ほとんどの契約には数年ごとの賃料改定条項が含まれており、保証額は途中で下がる可能性があります。2020年施行のサブリース新法により、このような誤解を招く表現は規制されましたが、契約書の実際の文言を自分で確認することが不可欠です。
Q. サブリース契約は途中で解約できないのか?
A. 完全に解約できないわけではありませんが、容易ではありません。借地借家法によってサブリース会社が借主として保護されるため、オーナー側からの解約には正当事由が必要で、「家賃が下がったから解約したい」という理由は原則として認められません。解約する場合は数か月前の通知や違約金(賃料の5〜6か月分が目安)が発生するケースもあります。
Q. サブリース会社が倒産したらどうなるのか?
A. サブリース会社が倒産した場合、家賃保証は打ち切られます。未払い分の回収も困難になるほか、入居者との契約対応がオーナーの負担となるケースもあります。契約前に業者の経営安定性・管理実績・国土交通省への登録状況を確認することが、このリスクへの備えになります。
まとめ|サブリース契約は「仕組み理解」が重要
サブリース契約には、空室リスクを軽減できたり、管理負担を減らせたり、安定した収入を得やすいといったメリットがあります。
一方で、契約後に家賃が減額される可能性があるほか、借地借家法の影響で解約が難しくなるケースや、免責期間によって一定期間の賃料が支払われないケースもあります。また、想定より利回りが低下するリスクにも注意が必要です。
また、2020年のサブリース新法(賃貸住宅管理業法)の施行により、業者への説明義務・誇大広告の禁止などのオーナー保護規定が整備されましたが、家賃減額や借地借家法の適用は現在も変わりません。「法律で守られているから安心」ではなく、契約内容やリスクを理解したうえで判断することが重要です。
東京財託では、物件選定から賃貸管理、売却まで一気通貫でサポートしています。
「サブリース契約を検討している」 「現在の契約内容に不安がある」 「長期的に安定した家賃収入を目指したい」という方は、ぜひお気軽にご相談ください。

 03-6261-9109