「不動産を売却するなら、年内に済ませた方がよいのだろうか」
「年明けまで待つと税金が安くなると聞いたけれど、本当?」
年末が近づくと、このような疑問を持つ方も多いのではないでしょうか。
不動産売却では、売買契約を結ぶ日や物件を引き渡す時期によって、税金の計算や確定申告のタイミングが変わることがあります。特に注意したいのが、譲渡所得税の計算に関わる「所有期間5年」の判定と、毎年1月1日を基準に課税される固定資産税です。
ただし、年内に売却すれば必ず得になるわけでも、年明けまで待てば税金が安くなるわけでもありません。 物件の所有期間や売却価格、適用できる税金の特例によって、有利なタイミングは異なります。
このコラムでは、不動産売却における年内と年明けの違いを整理し、引き渡し日の考え方、税金への影響、年内売却に間に合わせるためのスケジュールまで詳しく解説します。
不動産売却は年内と年明け、どちらが得?
不動産売却のタイミングを考える際は、売却価格だけでなく、税金や売却にかかる期間も含めて判断することが大切です。年内と年明けのどちらが有利になるかは、主に「譲渡所得税」「固定資産税」「売却活動の進めやすさ」の3つによって変わります。
年内売却と年明け売却の違いを比較
まずは、それぞれの特徴を比較してみましょう。
| 比較項目 | 年内に売却する場合 | 年明けに売却する場合 |
|---|---|---|
| 譲渡所得税 | その年の所有期間区分で判定 | 翌年の判定となり税率が変わる可能性 |
| 固定資産税 | 翌年1月1日までに所有者が変われば翌年度分は原則買主に課税 | 1月1日時点で売主が所有者なら翌年度分は原則売主に課税 |
| 確定申告 | 原則として翌年に申告 | 原則として翌々年に申告 |
| 売却活動 | 年末までの期間が限られる | 売却準備や買主探しに時間をかけやすい |
| 買主との交渉 | 引き渡し期限を優先すると条件面で不利になる可能性 | スケジュールを調整しやすい |
| 売却代金 | 年内に受け取れる可能性 | 受け取りが翌年以降になる可能性 |
※譲渡所得の申告年は原則として引き渡し日を基準としますが、一定の場合は売買契約の効力発生日を選択できます。また、固定資産税は当事者間で日割り精算することが一般的です。
このように、年内売却には早期に現金化できるメリットがある一方、年明けにすることで税金面で有利になるケースもあります。
特に、翌年1月1日を迎えることで所有期間の区分が変わる場合は、売却時期を慎重に検討する必要があります。
年内売却が向いているケース
年内の売却を検討したいのは、次のようなケースです。
-
住み替えや住宅ローンの返済などで、早めに売却代金が必要な場合
-
年内に引き渡しても譲渡所得税の税率が変わらない場合
-
相続した空き家など、税金の特例に期限がある場合
-
すでに購入希望者が見つかっており、条件面でも納得できている場合
例えば、住宅ローンの残債があるマンションを売却し、その代金を新居の購入資金に充てる場合、早期の引き渡しによって資金計画を立てやすくなります。
また、空き家を所有している場合は、売却が長引くほど管理費や維持費がかかることもあります。税金だけでなく、こうした費用も含めて考えることが重要です。
年明け売却が向いているケース
一方、年明けまで待つことを検討したいのは、次のようなケースです。
-
翌年になると長期譲渡所得の対象になる場合
-
売却を急ぐ必要がなく、希望価格での成約を優先したい場合
-
年内の引き渡しに必要な準備が整っていない場合
-
買主の住宅ローン審査や引っ越しの都合で、年内決済が難しい場合
特に注目したいのが、所有期間による譲渡所得税の違いです。
短期譲渡所得と長期譲渡所得では税率に大きな差があるため、売却時期が数か月違うだけで、税負担に大きな差が生じる可能性があります。
年内売却で重要なのは「契約日」と「引き渡し日」の違い
不動産売却では、売買契約を締結した日にすべての手続きが完了するわけではありません。
一般的には、売買契約を結んだ後、買主の住宅ローン審査や必要書類の準備を進め、後日、残代金の決済と物件の引き渡しを行います。この契約日と引き渡し日の違いは、税金の申告時期を考えるうえでも重要です。
売買契約日と引き渡し日は何が違う?
| 項目 | 売買契約日 | 引き渡し日 |
|---|---|---|
| 主な手続き | 売買契約書への署名・押印 | 残代金の決済、鍵の引き渡しなど |
| 売買代金 | 手付金を受け取ることが多い | 残代金を受け取ることが多い |
| 所有権移転登記 | 通常はまだ行わない | 通常は決済と同日に行う |
| 税務上の扱い | 一定の場合に譲渡日として選択可能 | 原則として譲渡日になる |
例えば、2026年12月20日に売買契約を結び、2027年1月20日に引き渡すケースを考えてみましょう。
この場合、原則として譲渡所得は2027年分となり、確定申告は2028年に行います。
ただし、税務上は売買契約の効力発生日を譲渡日として申告することも認められています。そのため、契約日を基準に2026年分として申告できる場合があります。
12月に契約して1月に引き渡す場合の注意点
ここで気をつけたいのは、契約日と引き渡し日のどちらを基準にするかによって、譲渡所得の申告年や所有期間の判定が変わる可能性があることです。
例えば、年明けに長期譲渡所得の対象となる不動産について、12月の契約日を譲渡日として申告すると、短期譲渡所得になる場合があります。反対に、年内の譲渡でなければ特例の期限を過ぎてしまうケースも考えられます。
「12月中に契約すれば年内売却になる」と一律に判断しないことが大切です。
税金の特例には契約日や譲渡日について個別の要件が設けられていることもあるため、売却前に不動産会社や税理士へ確認しておきましょう。
所有期間5年で税金が変わる!年明けを待つべきケース
不動産売却で利益が出た場合、その利益は「譲渡所得」として課税対象になることがあります。譲渡所得税の税率は、不動産を所有していた期間によって異なります。
ここで重要なのが、所有期間5年を境にした短期譲渡所得と長期譲渡所得の区分です。
短期譲渡所得と長期譲渡所得の税率
| 区分 | 所有期間の判定 | 税率(所得税・住民税等の合計) |
|---|---|---|
| 短期譲渡所得 | 譲渡した年の1月1日時点で5年以下 | 39.63% |
| 長期譲渡所得 | 譲渡した年の1月1日時点で5年超 | 20.315% |
※税率には復興特別所得税を含みます。一般的な土地・建物の譲渡を想定した税率で、特例によって異なる場合があります。
長期譲渡所得の税率は、短期譲渡所得のおよそ半分です。そのため、売却する年が変わることで長期譲渡所得に該当する場合、年明けまで待つメリットは大きいといえます。
所有期間は売却日ではなく「その年の1月1日」で判定
所有期間の判定で間違えやすいのが、取得日から単純に5年が経過すれば長期譲渡所得になるわけではないという点です。
不動産の譲渡所得税では、譲渡した年の1月1日時点で、所有期間が5年を超えているかどうかを基準に判断します。
例えば、2021年6月1日に購入したマンションを売却する場合は、次のようになります。
| 譲渡する時期 | その年の1月1日時点の所有期間 | 区分 |
|---|---|---|
| 2026年12月 | 約4年7か月 | 短期譲渡所得 |
| 2027年1月 | 約5年7か月 | 長期譲渡所得 |
2026年6月には購入から5年が経過していますが、2026年中の譲渡は短期譲渡所得に該当します。一方、2027年1月以降の譲渡であれば、長期譲渡所得の対象です。
このように、年末と年始のわずかな違いが税率に影響することがあります。
【シミュレーション】年内と年明けで税金はいくら変わる?
実際に、課税譲渡所得が1,000万円だった場合の税額を比較してみましょう。
◼︎課税譲渡所得1,000万円の場合
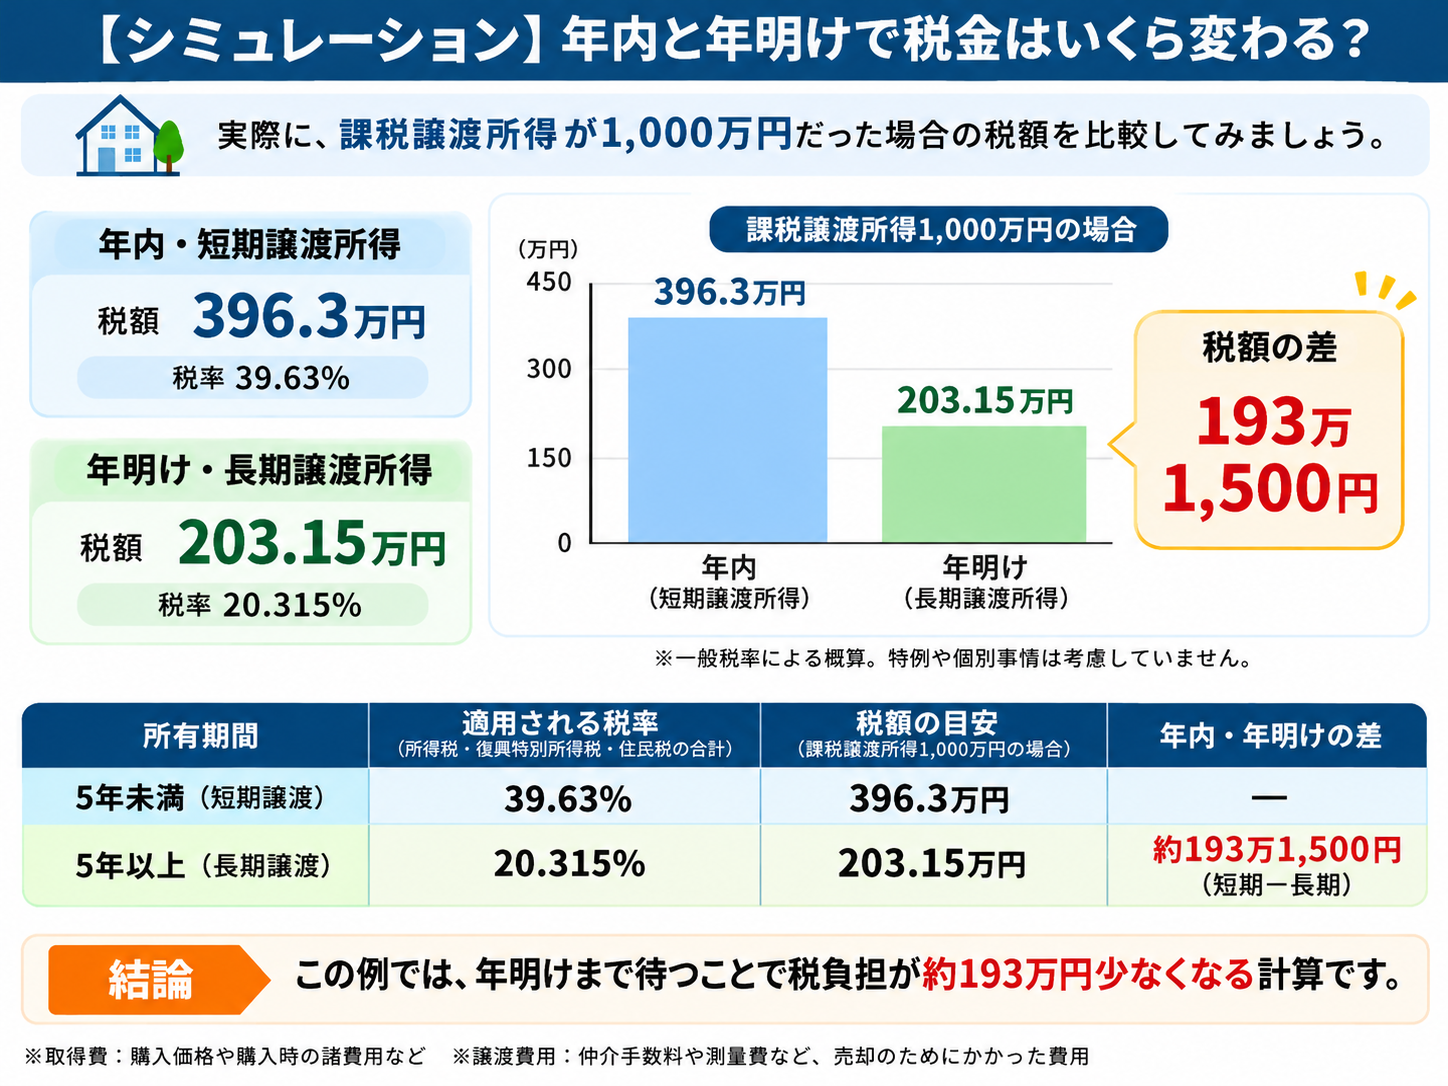
この例では、年明けまで待つことで税負担が約193万円少なくなる計算です。
ただし、これは所有期間の区分が変わるケースを想定した単純計算です。実際には取得費や譲渡費用、特別控除などを考慮する必要があります。
また、長期譲渡所得になるまで待った結果、売却価格が大幅に下がってしまえば、必ずしも手元に残る金額が増えるとは限りません。
税額だけでなく、想定売却価格や維持費も含めた比較が必要です。
相続した不動産の所有期間はどうなる?
相続した土地や建物を売却する場合も、所有期間の判定には注意が必要です。
相続によって取得した不動産は、原則として亡くなった方(被相続人)が取得した日を引き継いで所有期間を計算します。
例えば、親が20年前に購入した実家を2026年に相続し、同じ年に売却したとしても、原則として親の取得日から所有期間を計算します。そのため、相続してから5年が経過していなくても、長期譲渡所得に該当する可能性があります。
相続したばかりだからといって、必ずしも短期譲渡所得になるわけではありません。
年内と年明けで固定資産税はどう変わる?
不動産を所有していると、毎年、固定資産税が課税されます。市街化区域内の土地や建物では、都市計画税も課税されることがあります。
不動産売却では、この固定資産税の負担も年内と年明けを比較するポイントになります。
固定資産税は毎年1月1日の所有者に課税される
固定資産税は、原則として毎年1月1日時点で登記簿などに所有者として登録されている人に課税されます。
例えば、2026年12月25日に所有権移転登記を完了した場合、2027年1月1日時点では買主が所有者となるため、原則として2027年度分は買主に課税されます。
一方、2027年1月10日に所有権移転登記を行った場合、2027年1月1日時点の所有者は売主です。そのため、2027年度分は原則として売主に課税されます。
固定資産税は売主と買主で日割り精算するのが一般的
ただし、1月1日時点の所有者が1年分の固定資産税を実質的にすべて負担するとは限りません。
不動産売買では、引き渡し日を基準として、固定資産税や都市計画税を売主と買主で日割り精算することが一般的です。
| 項目 | 内容 |
|---|---|
| 法律上の納税義務者 | 1月1日時点の所有者 |
| 売買時の精算 | 売主・買主の合意による |
| 精算の基準日 | 1月1日または4月1日など |
| 精算方法 | 引き渡し日を基準に日割り計算することが多い |
例えば、年間の固定資産税・都市計画税が12万円の物件を、年の途中で引き渡す場合を考えてみましょう。
引き渡し日以降の期間に対応する税額を買主が負担する取り決めであれば、その分を売主に支払って精算します。なお、この日割り精算は法律で義務付けられているものではなく、当事者間の合意に基づくものです。
そのため、年明けに引き渡すからといって、固定資産税を必ず1年分多く負担するとは限りません。
売買契約書に記載される精算方法を確認し、実際の負担額を比較することが大切です。
年内売却で確認したい税金の特例と確定申告
不動産売却で利益が出た場合は、原則として譲渡所得税の計算が必要です。ただし、一定の要件を満たすことで、税負担を軽減できる特例が用意されています。
特にマイホームや相続した空き家を売却する場合は、売却時期によって特例の適用可否が変わることがあるため、事前に確認しておきましょう。
マイホーム売却の3,000万円特別控除
自宅として使用していた土地や建物を売却した場合、一定の要件を満たせば、譲渡所得から最高3,000万円を控除できる特例があります。
この特例は、所有期間の長短に関係なく適用を受けられる可能性があります。
例えば、譲渡所得が2,000万円だった場合、3,000万円特別控除の要件を満たしていれば、課税譲渡所得が0円となり、譲渡所得に対する税金が発生しないことがあります。ただし、以前住んでいた住宅を売却する場合には、原則として住まなくなった日から3年を経過する日の属する年の12月31日までに売却する必要があります。
この期限が年末に迫っている場合は、売却を翌年に延ばすことで特例が使えなくなる可能性があるため注意が必要です。
所有期間10年超のマイホームに適用される軽減税率
売却した年の1月1日時点で所有期間が10年を超えているマイホームについては、一定の要件を満たすことで、通常の長期譲渡所得よりも低い税率が適用される場合があります。この特例は、3,000万円特別控除と併用できることも特徴です。
課税長期譲渡所得のうち6,000万円以下の部分については、所得税10%、住民税4%に復興特別所得税を加えた実効税率14.21%となります。長年所有している自宅を売却する場合は、5年だけでなく10年の所有期間も確認しておきましょう。
相続した空き家の3,000万円特別控除
相続した空き家についても、一定の要件を満たす場合、譲渡所得から最高3,000万円を控除できる特例があります。主な要件には、相続開始から3年を経過する日の属する年の12月31日までに譲渡することや、売却代金が1億円以下であることなどがあります。
また、対象となる家屋の建築時期や耐震性能、取り壊しの有無などについても条件が定められています。
なお、2026年11月時点の制度では、特例の適用対象となる譲渡の期限は2027年12月31日です。また、2024年1月1日以降の譲渡で対象不動産を取得した相続人が3人以上の場合、控除額の上限は2,000万円となります。
相続した不動産は、所有期間だけでなく、こうした特例の期限も考慮して売却時期を決めることが重要です。
譲渡所得の計算方法と確定申告の時期
不動産売却による譲渡所得は、次の計算式で求めます。
◼︎譲渡所得の計算式
取得費には購入代金や購入時の諸費用などが含まれます。建物については減価償却費相当額を差し引きます。譲渡費用には売却時の仲介手数料や印紙税などが含まれます。特別控除を利用できる場合は、譲渡所得から該当する控除額を差し引き、課税譲渡所得を計算します。
確定申告は、原則として譲渡した年の翌年2月16日から3月15日までに行います。期限が土日祝日に当たる場合は、翌開庁日が期限となります。
| 譲渡した年 | 確定申告の時期 |
|---|---|
| 2026年 | 原則2027年2月16日~3月15日 |
| 2027年 | 原則2028年2月16日~3月15日 |
なお、3,000万円特別控除などの特例を利用する場合は、控除によって税額が0円になっても確定申告が必要です。年内に不動産を売却する場合は、翌年の申告に備えて、購入時の売買契約書や売却にかかった費用の領収書などを保管しておきましょう。
年内の引き渡しに間に合わせるための売却スケジュール
年内に不動産を売却したい場合、重要なのは売買契約を結ぶだけでなく、残代金の決済と物件の引き渡しまでを見据えて準備することです。不動産売却には、査定や販売活動、買主との条件交渉、住宅ローン審査など、さまざまな手続きが必要になります。
一般的に、不動産の売却には3~6か月程度かかることもあります。ただし、物件の条件や市場の状況によって期間は大きく変わります。
年内売却に向けたスケジュールの目安
12月中の引き渡しを目指す場合のスケジュール例を紹介します。
| 時期 | 主な手続き | ポイント |
|---|---|---|
| 8~9月 | 不動産会社への相談・査定 | 相場を把握し、売却方針を決める |
| 9~10月 | 媒介契約・販売活動開始 | 物件情報の公開、内覧対応 |
| 10~11月 | 買主との条件交渉 | 売却価格と引き渡し日を調整 |
| 11月 | 売買契約の締結 | 手付金の受領、契約条件の確認 |
| 11~12月 | 決済に向けた準備 | 住宅ローン審査、登記書類の準備 |
| 12月 | 残代金決済・引き渡し | 所有権移転登記、鍵の引き渡し |
※上記は一例です。年内の引き渡しを保証するものではありません。
注意しておきたいこととしては、年末は金融機関や司法書士、不動産会社などの営業日が限られるため、12月下旬に手続きを集中させると予定が合わない可能性があります。特に、買主が住宅ローンを利用する場合は、融資の本審査や金融機関との契約に時間がかかることもあります。
そのため、年内の引き渡しを希望する場合は、できるだけ早い段階で不動産会社に希望時期を伝えておくことが大切です。
年末から売却活動を始めても間に合うか?
11月や12月から売却活動を始める場合、年内の引き渡しは難しくなる傾向があります。
ただし、すでに購入希望者がいる場合や、不動産会社による直接買取を利用する場合などは、比較的短期間で売却できる可能性もあります。
売却方法による違いを比較してみましょう。
| 比較項目 | 仲介による売却 | 不動産会社による買取 |
|---|---|---|
| 売却相手 | 主に一般の購入希望者 | 不動産会社 |
| 売却価格 | 市場価格に近い価格を目指しやすい | 仲介より低くなる傾向 |
| 売却期間 | 買主が見つかるまで時間が必要 | 比較的短期間で進めやすい |
| 内覧対応 | 必要になることが多い | 一般向けの内覧は原則不要 |
| 向いているケース | 価格を重視したい場合 | 売却時期を優先したい場合 |
年内に売却代金を受け取る必要がある場合は、買取も選択肢になります。
ただし、買取価格は仲介で売却する場合より低くなる傾向があるため、税金や維持費の負担だけで判断せず、最終的に手元に残る金額を比較しましょう。
年内に不動産を売却するための5つのポイント
年内売却を成功させるためには、スケジュールだけでなく、価格設定や書類の準備、買主との条件調整も重要です。
① 早めに査定を依頼して売却価格の目安を把握する
不動産売却の第一歩は、所有する土地やマンション、一戸建てがどのくらいの価格で売れそうかを把握することです。
査定価格は不動産会社によって異なる場合があります。複数の会社に査定を依頼し、価格の根拠や周辺物件の成約事例を比較するとよいでしょう。ただし、高い査定価格が必ずしも高値での売却につながるわけではありません。
年内の引き渡しを希望する場合は、売却期間も考慮した現実的な価格設定が大切です。
② 必要書類を事前にそろえておく
不動産売却では、物件や売主の状況に応じてさまざまな書類が必要になります。必要書類をあらかじめ揃えておくことも時間を短縮するためには大切なことです。
| 主な書類 | 用途 |
|---|---|
| 登記識別情報通知・登記済権利証 | 所有権移転登記など |
| 本人確認書類 | 売主の本人確認 |
| 印鑑登録証明書 | 登記手続きなど |
| 固定資産税納税通知書 | 税額や評価額の確認 |
| 購入時の売買契約書 | 取得費の確認 |
| 建築確認関係書類 | 建物の情報確認 |
| マンションの管理規約など | 管理状況や費用の確認 |
必要書類は物件によって異なります。相続した不動産では、相続登記の状況によって追加の手続きが必要になることもあります。書類に不足があると引き渡しが遅れる可能性があるため、早めに確認しておきましょう。
③ 住宅ローンの残債と抵当権を確認する
住宅ローンが残っている不動産を売却する場合、通常は引き渡し時までにローンを完済し、抵当権を抹消する必要があります。売却代金で住宅ローンを完済できる場合は、その代金を利用して決済時に一括返済する方法が一般的です。
一方、売却代金だけでは残債を返済できない場合は、不足額を自己資金で補うなどの対応が必要になります。
住宅ローンの残債や金融機関への手続きは、売却活動を始める前に確認しておくと安心です。
④ 買主との引き渡し条件を早めに調整する
売買契約が成立しても、買主の住宅ローン審査や引っ越しの都合によって、希望する日に引き渡せない場合があります。
特に年末は、金融機関の営業日や登記手続きの日程に注意が必要です。
年内の引き渡しを希望する場合は、購入希望者との交渉段階から具体的な日程を確認し、無理のないスケジュールを組みましょう。
また、売買契約書に記載する引き渡し日や契約条件についても、事前に十分な確認が必要です。
⑤ 売却を急ぐあまり安易に値下げしない
年内に売却したいという気持ちが強くなると、早く買主を見つけるために価格を下げたくなるかもしれません。しかし、必要以上の値下げは、税金や維持費の節約額を上回る損失につながる可能性があります。
例えば、年内に売却するために価格を200万円下げるのであれば、年明けまで待った場合の維持費や税金との差額を比較することが重要です。売却価格、税金、諸費用を総合的に計算し、納得できる条件で売却を進めましょう。
【Q&A】不動産の年内売却に関するよくある質問
Q. 12月31日までに売買契約を結べば、年内売却になりますか?
必ずしもそうとは限りません。譲渡所得の申告では、原則として物件の引き渡し日を譲渡日とします。ただし、売買契約の効力発生日を譲渡日として申告することも認められています。
また、固定資産税は毎年1月1日時点の所有者を基準に課税されるため、譲渡所得税とは考え方が異なります。契約日と引き渡し日が年をまたぐ場合は、税務上の取り扱いを確認しましょう。
Q. 年明けまで待てば、必ず譲渡所得税が安くなりますか?
いいえ、必ず安くなるわけではありません。年明けにすることで、短期譲渡所得から長期譲渡所得に区分が変わる場合は、税率が下がる可能性があります。一方、すでに長期譲渡所得に該当している場合は、年が変わっても通常の税率は変わりません。また、マイホームの3,000万円特別控除などによって税額が0円になる場合もあります。
Q. 年内に売却した場合、確定申告はいつ必要ですか?
原則として、譲渡した年の翌年2月16日から3月15日までに確定申告を行います。例えば、2026年中の譲渡として申告する場合、原則として2027年2月16日から3月15日までが申告期間です。
なお、譲渡所得が発生していない場合などは申告が不要なこともありますが、税金の特例を利用する場合は申告が必要になることがあります。
Q. 年内に売却できなかった場合、固定資産税はどうなりますか?
翌年1月1日時点で売主が所有者として登記されている場合、原則として翌年度分の固定資産税は売主に課税されます。ただし、売買契約に基づいて買主と日割り精算することが一般的です。
そのため、売主が翌年度分の固定資産税をすべて実質負担するとは限りません。
Q. 相続した不動産は年内に売却した方がよいですか?
相続した不動産の状況によって異なります。相続した空き家に関する3,000万円特別控除など、適用期限がある特例を利用する場合は、年内の売却が重要になることがあります。一方、相続した不動産の所有期間は原則として被相続人の取得日から計算するため、相続後すぐの売却でも長期譲渡所得になる場合があります。
相続登記や特例の要件、売却価格などを確認したうえで判断しましょう。
まとめ|不動産売却は年内・年明けの税金と手取り額を比較しよう
不動産売却は、年内と年明けのどちらが必ず得になるというものではありません。所有期間や税金の特例、固定資産税の精算方法、売却価格などによって、適したタイミングは異なります。
特に重要なのは、譲渡した年の1月1日時点で所有期間が5年を超えているかどうかという点です。年明けに長期譲渡所得へ区分が変わる場合は、税負担が大きく軽減される可能性があります。一方、税金の特例に年末の期限がある場合や、住宅ローンの返済などで早期の現金化が必要な場合は、年内売却を優先した方がよいケースもあります。
また、年内の引き渡しを目指す場合は、売却活動だけでなく、買主の住宅ローン審査や決済、登記手続きまでを見据えた準備が必要です。売却時期を決める際は、税金だけでなく、売却価格や諸費用を含めた手取り額を比較しましょう。
「年内に売却した方がよいのか」「年明けまで待つべきか」と迷っている方は、まず不動産査定で売却価格の目安を把握し、税金や引き渡し時期を含めた売却計画を立てることをおすすめします。
不動産会社に希望条件や売却期限を相談しながら、ご自身に合ったタイミングで売却を進めていきましょう。

 03-6261-9109