目次
はじめに|夫婦でペアローンなどをご検討中の方へ
住宅価格の上昇や共働き世帯の増加により、夫婦で協力して住宅ローンを組み、不動産を「共有名義」にするケースが増えています。特に近年は、ペアローンや連帯債務を利用して収入を合算し、希望エリアや理想の物件を購入する方も少なくありません。
一方で、共有名義にはメリットだけでなく、将来的なリスクや注意点も存在します。購入時には問題がなくても、離婚や相続、売却などライフステージの変化によってトラブルにつながる可能性もあるため、事前に仕組みを理解しておくことが重要です。
本記事では、共有名義不動産と住宅ローンの基本から、持分割合の決め方、ペアローンや連帯債務の違い、メリット・デメリット、将来のリスクまで、不動産投資や資産形成の視点も交えながらわかりやすく解説します。
共有名義の不動産とは?
共有名義とは、一つの不動産を複数人で所有する方法です。たとえば夫婦で住宅を購入する場合、夫と妻それぞれが所有権の一部を持つ状態になります。
このとき、それぞれがどのくらいの割合で所有しているかを示すものが「持分」です。例えば、夫が60%、妻が40%という形で登記されるケースがあります。
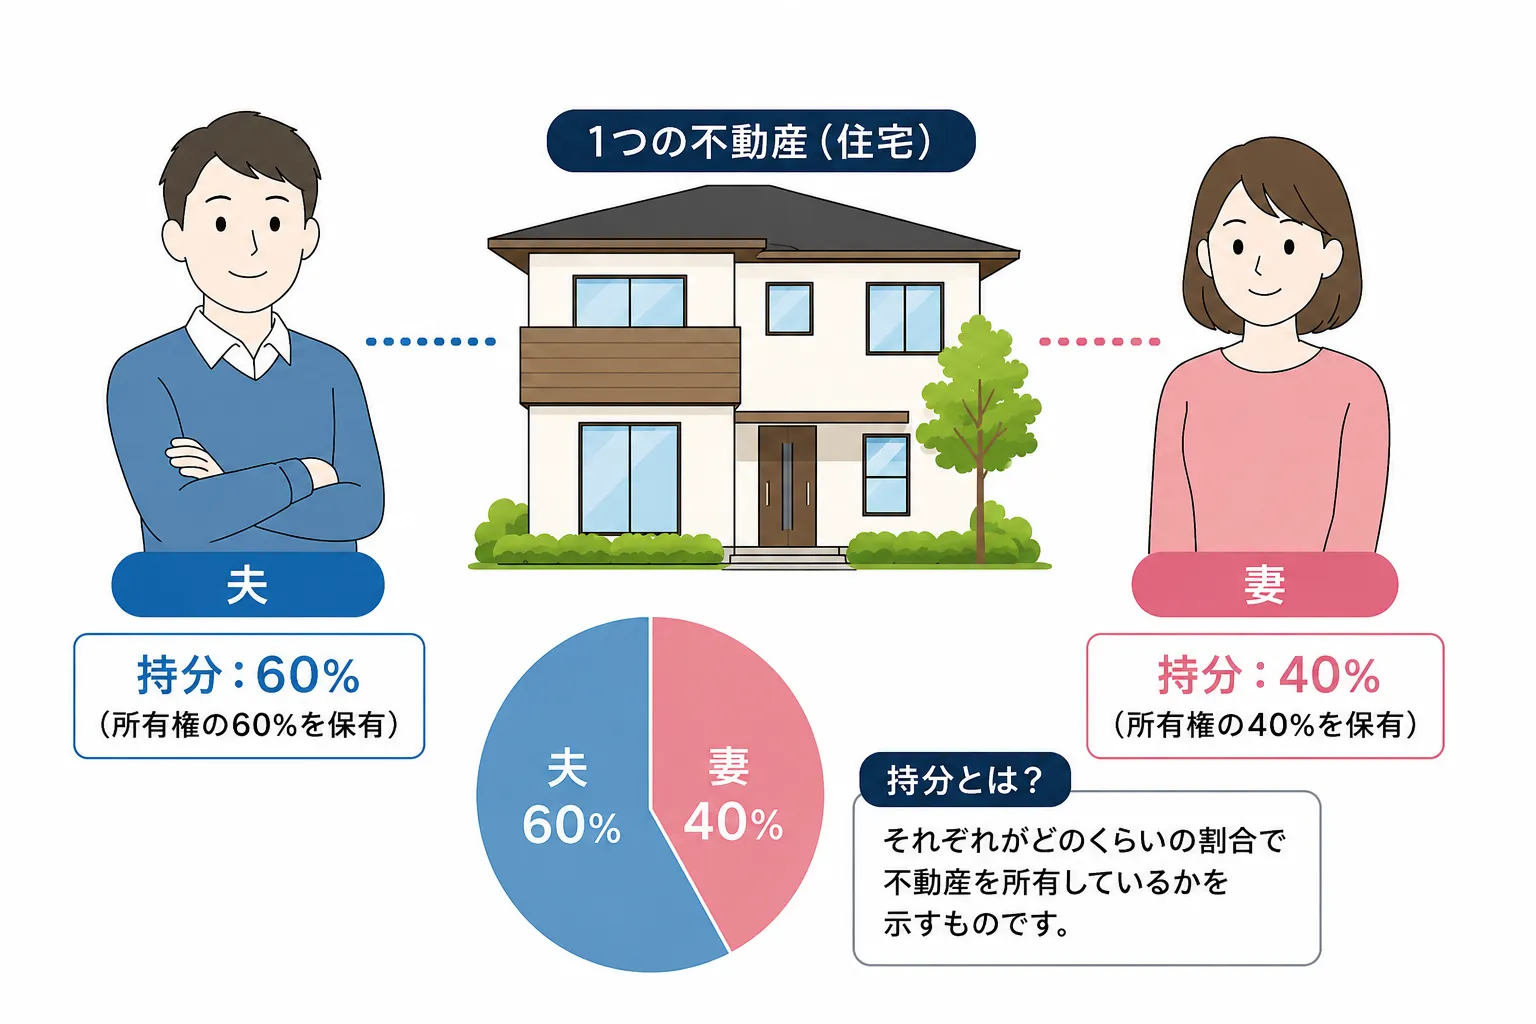
共有名義になる代表的なケースは以下の通りです。
- 夫婦で住宅ローンを組んで住宅を購入する
- ペアローンを利用する
- 親子で資金を出し合って物件を購入する
- 相続によって不動産を共有する
- 共同で不動産投資を行う
不動産の登記上、持分割合は非常に重要です。購入時に出した資金やローンの負担割合に応じて設定する必要があり、実態とかけ離れていると贈与とみなされる可能性もあります。
住宅ローンで共有名義になる主な方法
共有名義で住宅を購入する場合、住宅ローンの組み方にはいくつか種類があります。
特に多いのが、「ペアローン」「連帯債務」「連帯保証」の3つです。それぞれ仕組みや契約方法、返済義務の範囲が異なるため、違いを理解せずに選んでしまうと、将来的な負担やリスクに差が出る可能性があります。
特に、住宅ローン控除の扱いや団体信用生命保険、離婚時の整理のしやすさなどは、ローンの組み方によって変わるため注意が必要です。
まずは、それぞれの特徴を比較表で整理してみましょう。
| 項目 | ペアローン | 連帯債務 | 連帯保証 |
|---|---|---|---|
| ローン契約数 | 2本 | 1本 | 1本 |
| 主な特徴 | 夫婦それぞれが借入 | 夫婦で1本を共同返済 | 一方が借入・もう一方が保証 |
| 収入合算 | 可能 | 可能 | 一部可能 |
| 住宅ローン控除 | 夫婦それぞれ利用可能なケースあり | 条件次第で可能 | 主債務者中心 |
| 団体信用生命保険 | それぞれ加入可能 | 金融機関による | 主債務者中心 |
| 諸費用 | 高くなりやすい | 比較的抑えやすい | 比較的シンプル |
| 向いているケース | 共働きで収入安定 | 家計を一本化したい | 補助的に収入合算したい |
| 注意点 | 返済負担が分かれる | 双方に返済義務 | 保証人にも返済責任 |
どの方法が適しているかは、夫婦の収入バランスや将来設計、働き方によって異なります。
例えば、共働きで長期的に安定収入が見込める場合はペアローンとの相性が良い一方、将来的な働き方の変化が大きい場合は慎重な検討が必要です。
それでは、それぞれの特徴を詳しく見ていきます。
方法①ペアローン
ペアローンとは、夫婦それぞれが別々に住宅ローン契約を結ぶ方法です。
例えば、夫が3,000万円、妻が2,000万円を借り入れる場合、それぞれが別のローン契約を行い、互いに連帯保証人になることが一般的です。
近年は、共働き世帯の増加により、ペアローンを選択する夫婦が増えています。単独ローンでは希望エリアの物件価格に届かなくても、夫婦の収入を活用することで購入可能額を増やせるためです。
また、夫婦それぞれが債務者となるため、住宅ローン控除や団体信用生命保険をそれぞれ利用できるケースもあり、資産形成や保障面を重視する家庭からも注目されています。一方で、将来的にどちらかの収入が減少した場合は返済負担が重くなる可能性もあるため、長期的な視点で検討することが重要です。
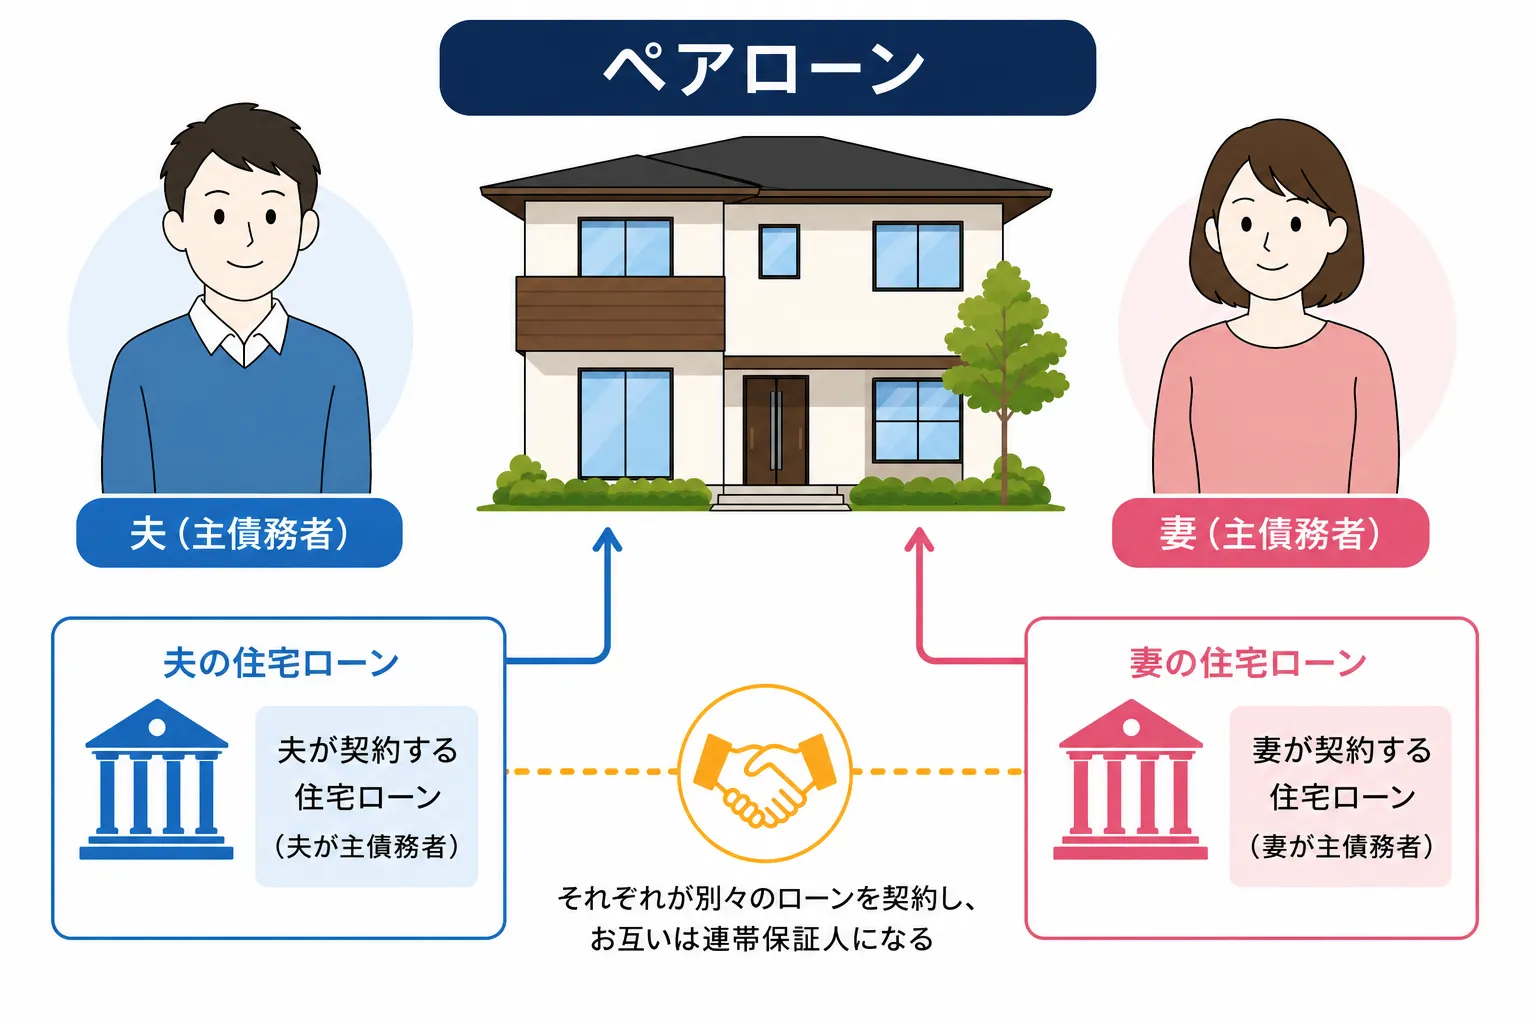
ペアローンの特徴は以下の通りです。
- 夫婦それぞれが住宅ローン控除を受けられる
- 借入可能額を増やしやすい
- 団体信用生命保険にそれぞれ加入できる
- 事務手数料や諸費用が2本分必要になる
共働きで収入が安定している夫婦には人気の方法ですが、将来的に働き方が変わる可能性も考慮する必要があります。
方法②連帯債務
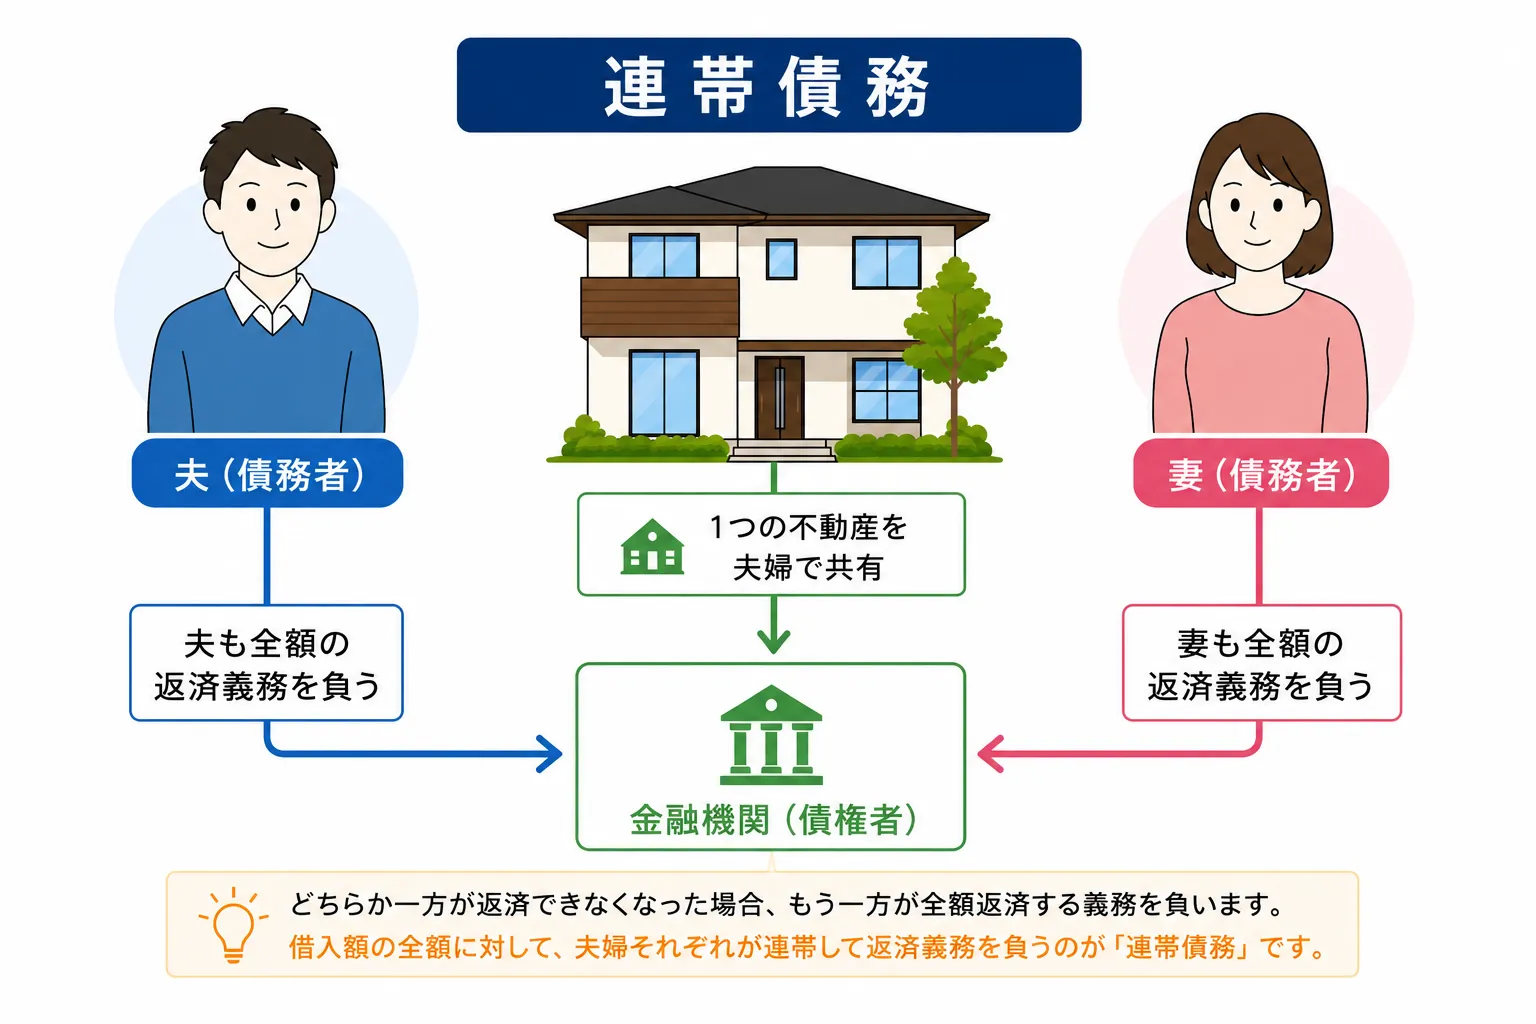
連帯債務とは、一つの住宅ローンを夫婦で共同して返済する方法です。
主債務者と連帯債務者という形になり、どちらも返済義務を負います。金融機関によって取り扱い条件が異なりますが、夫婦の収入を合算できるため、希望の住宅を購入しやすくなる点が特徴です。
ペアローンとの違いは、住宅ローン契約が1本である点です。そのため、事務手数料や諸費用を抑えやすいケースがあります。また、夫婦で一つのローンを返済していく形になるため、家計管理を一本化しやすい点をメリットに感じる方もいます。
ただし、どちらも返済義務を負う点は変わらないため、将来的な離婚や収入減少が発生した場合には、返済や名義整理が複雑になる可能性があります。金融機関によっては取り扱いが限られる場合もあるため、事前確認が重要です。
また、一定条件を満たせば夫婦それぞれが住宅ローン控除を利用できるケースもあります。
方法③連帯保証
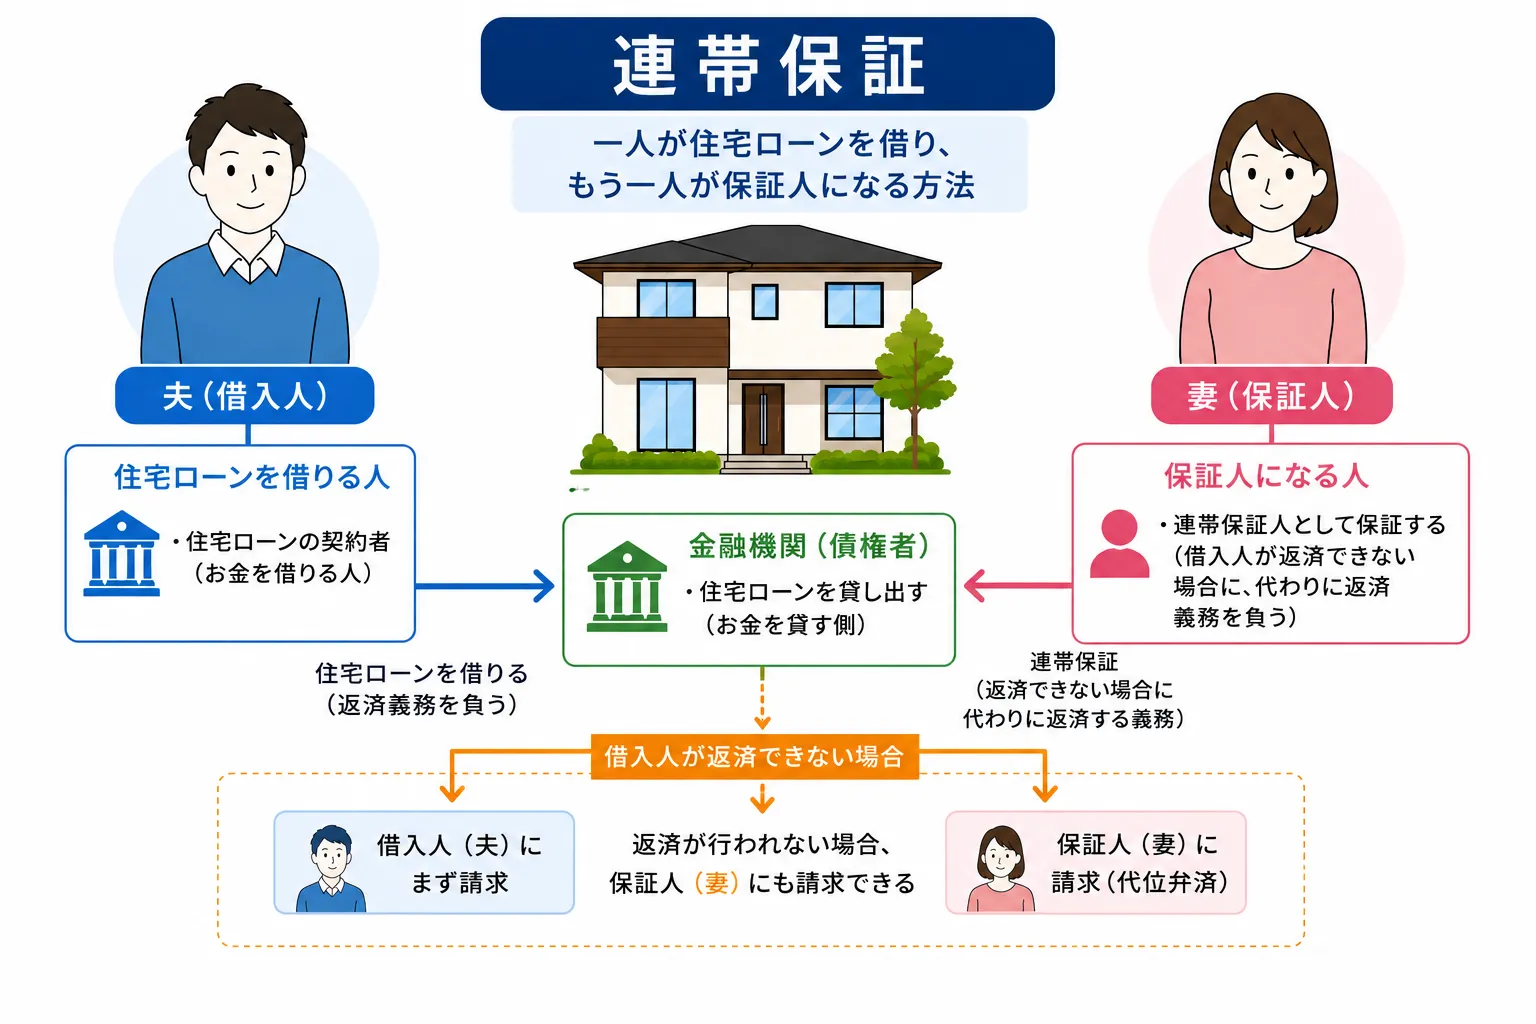
連帯保証は、一人が住宅ローンを借り、もう一人が保証人になる方法です。
例えば、夫が単独でローン契約を結び、妻が連帯保証人になるケースなどがあります。共有名義にすること自体は可能ですが、実際の資金負担との整合性が必要です。
この方法は、主債務者の収入だけでは審査が不安な場合や、配偶者の収入を補足的に評価してもらいたい場合などに利用されることがあります。ペアローンや連帯債務と比べると、ローン契約自体は一人で行うため、手続きが比較的シンプルな点が特徴です。
ただし、連帯保証人は返済が滞った場合に返済義務を負う可能性があります。そのため、「保証人だから責任は軽い」というわけではなく、将来的なリスクも理解したうえで契約することが重要です。
持分割合はどう決める?
共有名義不動産では、持分割合の決め方が非常に重要です。原則として、購入時に負担した資金割合に応じて設定します。
例えば、5,000万円の住宅を購入する際、夫が3,000万円、妻が2,000万円を負担した場合、持分割合は「夫3/5、妻2/5」とするのが基本です。
ここで注意したいのが、実際の負担割合と異なる持分にしてしまうケースです。
例えば、妻が資金をほとんど出していないにもかかわらず、半分の持分を持つ場合、税務上は夫から妻への贈与と判断される可能性があります。
実際には、「夫婦だから半分ずつにしておけば安心」と考える方も少なくありません。しかし、持分割合は自由に決められるものではなく、実際の資金負担に基づいて設定する必要があります。
例えば、夫が頭金を多く負担し、住宅ローン返済も主に行う予定であるにもかかわらず、登記だけを50:50にしてしまうと、後から税務上の問題が発生する可能性があります。
特に共働き世帯では、現在の収入だけでなく、将来的な働き方の変化も踏まえて持分割合を考えることが重要です。
そのため、共有名義にする際は以下を整理しておく必要があります。
- 頭金を誰がいくら出したか
- 住宅ローンを誰がどれだけ返済するか
- 将来の返済計画
- 収入バランス
- 将来的な働き方の変化
持分割合は一度登記すると簡単には変更できないため、慎重に検討することが重要です。
共有名義で住宅ローンを組むメリット
借入可能額を増やせる
共有名義最大のメリットは、夫婦の収入を合算することで借入可能額を増やせる点です。
単独名義では希望エリアの物件購入が難しくても、共同でローンを組むことで選択肢が広がります。
近年は都市部を中心に不動産価格が上昇しているため、共有名義を活用して理想の住宅を取得するケースが増えています。
住宅ローン控除を夫婦で受けられる可能性がある
ペアローンや一定条件を満たす連帯債務では、夫婦それぞれが住宅ローン控除を受けられる場合があります。控除額が増えることで、家計全体の税負担を軽減できる点は大きなメリットです。
特に共働きで一定以上の収入がある夫婦では、単独ローンよりも節税効果が高くなるケースがあります。
希望条件の住宅を購入しやすい
単独では予算が足りない場合でも、共有名義にすることで立地や広さなど条件の良い住宅を購入しやすくなります。例えば、駅近や人気エリアのマンション、資産価値の高い土地なども選択肢に入りやすくなるでしょう。
これは居住用住宅だけでなく、不動産投資の観点でも重要です。将来的な売却価格や賃貸需要を考慮すると、立地条件の良い物件を取得できるメリットは小さくありません。
資産形成を共同で行える
夫婦で不動産を共有することで、資産形成を共同で進められる点もメリットです。
特に長期的な視点では、住宅そのものが大きな資産になります。計画的にローン返済を進めることで、将来的な資産価値を築いていくことが可能です。
共有名義のデメリットとリスク
売却時に全員の同意が必要
共有名義不動産は、一人だけの判断で売却できません。売却するには共有者全員の同意が必要になります。
例えば、夫婦関係が悪化している場合や、相続によって共有者が増えた場合などは、売却の話し合いがまとまらず、不動産を処分できないケースもあります。
特に相続後は共有者が複数人に増えやすく、権利関係が複雑化しやすいため注意が必要です。
離婚時にトラブルになりやすい
共有名義不動産で最も多い相談の一つが、離婚時の問題です。
住宅ローンが残っている状態で離婚すると、以下のような問題が起こりやすくなります。
- どちらが住み続けるのか
- ローン返済を誰が行うのか
- 持分をどう整理するのか
- 売却するのか
- 名義変更ができるのか
特に住宅ローン残高が売却価格を上回る「オーバーローン」の場合、簡単に売却できないこともあります。
また、離婚後も共有名義のままにしておくと、将来的なトラブルにつながる可能性があります。
例えば、夫が住み続けるケースでは、妻が家を出たあとも共有名義だけが残ってしまうことがあります。この場合、実際には住んでいなくても権利関係が残るため、将来的な売却や相続時に問題化するケースがあります。
逆に、妻が住み続ける場合でも、住宅ローン名義が夫のままだと、返済が滞った際に大きなトラブルにつながる可能性があります。
また、「とりあえず今は共有名義のままで」と判断してしまうケースも少なくありません。しかし、時間が経つほど話し合いが難しくなり、売却や持分整理が進まなくなることもあります。
共有名義不動産は、離婚後も関係性が不動産を通じて残り続けるため、早い段階で整理方針を決めることが重要です。
離婚時の家の売却手順や住宅ローン残債の扱いは、離婚で家を売るときの完全ガイド|住宅ローン残債・財産分与・売却タイミングで詳しく解説しています。
一方の収入減少リスクがある
共有名義では、夫婦双方の収入を前提に返済計画を立てるケースが多くあります。
しかし、将来的には以下のような変化も考えられます。
- 出産や育児による時短勤務
- 転職
- 休職
- 病気
- 独立
- 介護
収入が減少すると返済負担が重くなり、家計を圧迫するリスクがあります。
特にペアローンでは、それぞれが個別に返済義務を負うため、一方の返済が滞ると問題が複雑化する可能性があります。
手続きや諸費用が増える
ペアローンの場合、住宅ローン契約が2本になるため、事務手数料や登記費用などが増える傾向があります。また、契約内容も複雑になりやすく、金融機関との手続きに時間がかかるケースもあります。
住宅購入時は物件価格だけでなく、諸費用も含めて資金計画を立てることが大切です。
相続時に権利関係が複雑になる
共有名義不動産は、相続時にも注意が必要です。
例えば夫婦共有名義の住宅で、一方が亡くなった場合、その持分が相続対象になります。すると、配偶者だけでなく子どもなど複数人が相続人となり、不動産の共有者が増えるケースがあります。
共有者が増えるほど意思決定は難しくなり、将来的な売却や管理に支障が出る可能性があります。
相続で共有名義になった不動産の問題と解決方法は、相続で共有不動産になったらどうする?放置すると起きる5つの問題と解決方法をご覧ください。
結局、共有名義はどんな夫婦に向いている?
ここまで共有名義のメリット・デメリットを見てきましたが、実際に多くの方が気になるのは「自分たちは共有名義に向いているのか」という点ではないでしょうか。
共有名義は、すべての夫婦におすすめできる方法ではありません。一方で、ライフプランや資産形成の考え方によっては、大きなメリットを得られるケースもあります。
共有名義に向いているケース
では、どのようなケースで共有名義が向いているのでしょうか。いくつかのケースを見てみましょう。
①共働きで安定収入がある夫婦
最も一般的なのが、共働きで継続的な収入が見込める夫婦です。双方に安定した収入があり、長期的に返済可能な見込みがある場合は、共有名義のメリットを活かしやすいでしょう。
②希望エリアの物件価格が高い場合
都市部では住宅価格が高騰しており、単独ローンでは希望物件に届かないケースがあります。そのような場合、収入合算によって購入可能額を増やせる共有名義は有効な選択肢になります。
③将来的な資産形成を重視する場合
不動産を単なる住宅ではなく、将来的な資産として考える場合にも共有名義は検討されます。立地や資産価値を重視した物件取得が可能になれば、将来的な売却や賃貸活用の選択肢も広がります。
④夫婦で家計管理を共同で行っている場合
夫婦で収入や支出を共同管理している家庭では、共有名義との相性が良いケースがあります。住宅取得を「夫婦の共同プロジェクト」として考えられる場合は、共有名義による資産形成もしやすくなります。
共有名義に向いていないケース
一方で、共有名義を慎重に検討したほうがよいケースもあります。
①将来の働き方が不安定な場合
育児や転職、独立などで収入変動の可能性がある場合は注意が必要です。現在の収入だけで無理に借入額を増やすと、将来的に返済負担が大きくなる可能性があります。
②離婚リスクを懸念している場合
もちろん、購入時に離婚を前提に考える方は多くありません。しかし、万が一に備えて、共有名義のリスクを理解しておくことは重要です。
特に、住宅ローン残高が大きい場合や、売却しづらい物件ではトラブルが長期化するケースもあります。
③一方に大きな収入差がある場合
夫婦の収入差が大きい場合は、単独名義のほうがシンプルなケースもあります。無理に共有名義にすると、持分割合や贈与、返済負担などの整理が複雑になる可能性があります。
④将来的なライフプランが未確定な場合
例えば、
- 将来的に地方移住を考えている
- 独立予定がある
- 子育てによって働き方が変わる可能性が高い
- 海外転勤の可能性がある
といった場合は、現時点の収入だけで共有名義を決めると、将来的な負担が大きくなるケースがあります。
共有名義は「今借りられる金額」だけで決めるのではなく、10年後・20年後のライフプランまで見据えて検討することが大切です。
共有名義不動産を売却する際の注意点
また売却をする際にも気をつけておくべきことがあります。共有名義不動産を売却する場合は、通常の不動産売却以上に注意が必要です。
<注意点1>共有者全員の同意が必要
先述の通り、共有不動産は全員の同意なしに売却できません。そのため、事前に方針を整理しておくことが大切です。
<注意点2>住宅ローン残高を確認する
売却時は、住宅ローン残高と査定価格のバランスを確認する必要があります。もしローン残高のほうが高い場合、自己資金で不足分を補う必要があるケースもあります。
<注意点3>持分のみの売却は難しい
理論上は持分だけを売却することも可能ですが、一般市場では買い手が見つかりにくい傾向があります。共有持分だけを取得しても自由に利用できるわけではないため、通常の不動産よりも流動性が低くなります。
共有名義不動産の売却では、権利関係や住宅ローン、税金など複数の問題が関係します。そのため、不動産会社だけでなく、必要に応じて税理士や司法書士など専門家と連携しながら進めることが重要です。
持分のみの売却をご検討の場合は、当社の共有持分売却サービスもご覧ください。売却相場の目安は【不動産の共有持分】いくらで売れる?価格相場と損しない売却方法で解説しています。
共有名義から単独名義へ変更できる?

こういったリスクから共有名義から単独名義へ変更したいという相談も少なくありません。
例えば以下のようなケースです。
- 離婚によって名義整理したい
- 相続対策をしたい
- 将来的な売却をスムーズにしたい
- 管理を一本化したい
ただし、住宅ローンが残っている場合、金融機関の承諾が必要になるケースが多くあります。
また、単独名義へ変更する際には、以下のような手続きや費用が発生する可能性があります。
- 持分移転登記
- 贈与税
- 登録免許税
- 司法書士費用
- ローン借り換え
特に、実態以上の持分移転を行うと贈与とみなされる可能性があるため注意が必要です。
不動産投資の観点で見る共有名義
共有名義は居住用住宅だけでなく、不動産投資でも活用されることがあります。
例えば夫婦で投資用不動産を取得し、家賃収入を持分割合に応じて分配するケースなどです。
しかし、不動産投資では以下のような視点も重要になります。
- 出口戦略
- 売却時の意思決定
- 相続対策
- 税務処理
- 資金管理
長期保有を前提にしていても、将来的な売却や資産整理を考慮しておかなければ、共有状態が大きな負担になる可能性があります。
そのため、不動産投資においては、単独名義と共有名義のどちらが適切かを慎重に判断する必要があります。
購入前から売却・相続まで見据えた考え方は、不動産投資の出口戦略完全ガイド|売却タイミングと失敗回避のポイントで詳しく解説しています。
共有名義で後悔しないためのポイント

共有名義で後悔しないためには、購入前の段階で将来まで見据えた検討を行うことが重要です。
無理のない返済計画を立てる
現在の収入だけではなく、将来的なライフイベントも考慮して返済計画を立てましょう。特に、子育てや働き方の変化は家計に大きな影響を与えます。
持分割合を適切に設定する
頭金や返済負担割合に応じて、適切な持分割合を設定することが重要です。安易に「半分ずつ」にすると、税務上の問題が発生する可能性があります。
売却や相続も想定しておく
不動産は長期保有するケースが多いからこそ、将来的な出口戦略も考えておく必要があります。
- 将来売却しやすいか
- 相続時に問題にならないか
- 管理しやすいか
こうした視点を持つことで、将来的なトラブルを回避しやすくなります。
専門家へ相談する
共有名義には、不動産、税金、法律、住宅ローンなど幅広い知識が関係します。
金融機関や不動産会社だけでなく、必要に応じて税理士や司法書士など専門家に相談しながら進めることが大切です。
まとめ|住宅ローンの最適解は夫婦それぞれに合った方法を
共有名義の不動産と住宅ローンは、夫婦で収入を合算し、理想の住宅や物件を取得しやすくなる点が大きなメリットです。特に、ペアローンや連帯債務を活用することで、借入可能額を増やしたり、住宅ローン控除を活用できたりする可能性があります。
一方で、共有名義には売却時の同意問題や、離婚・相続時のトラブル、収入変化による返済リスクなど、長期的なデメリットも存在します。
住宅購入は、人生の中でも大きな資金計画の一つです。
その場の借入可能額だけで判断するのではなく、将来のライフプランや資産形成、出口戦略まで見据えたうえで、自分たちに合った方法を選択することが重要です。
東京財託では、不動産投資や資産形成の観点から、お客様一人ひとりに合った不動産活用をご提案しています。共有名義や住宅ローン、不動産購入に関するお悩みがある方は、ぜひお気軽にご相談ください。

 03-6261-9109